SAP 사업결합 취득 관련 원가 처리 점검 — IFRS 3, 인수 자문·실사 수수료를 비용으로 처리했는지와 증권 발행원가의 자본·부채 차감까지 장부와 맞춰본다
외부 용역 · 내부 일반관리원가 · 지분증권·채무증권 발행원가의 처리를 인수 거래 단위로 확인합니다
소개 영상블로그 목차 순서대로 · 자막 포함
주요 재생 지점
도입 포인트 — 이 앱을 사용해야 하는 이유
현재 기업 인수 관련 회계 처리 시 IFRS 3, IAS 32, IFRS 9 등 복잡한 기준서 해석 오류로 장부와 기대 처리 간 불일치가 빈번합니다. 이 앱은 지출 유형별 기대 회계 처리를 자동 산정하고 장부와 대조하여 잠재적 회계 오류와 기준 미준수 위험을 명확히 식별합니다. 회계 담당자는 신속하게 문제를 파악하고 선제적으로 대응할 수 있습니다.
핵심 포인트 여섯 가지
| 핵심 포인트 | 고객이 얻는 것 | 지금 방식이라면 |
|---|---|---|
| ① 기준서 기반 자동 판정 | IFRS 3, IAS 32, IFRS 9 등 관련 기준서에 의거하여 외부 용역, 내부 일반관리원가, 증권 발행원가 등 지출 유형별 기대 회계 처리를 자동 산정합니다. 이를 장부와 비교하여 5가지 판정 규칙에 따라 '점검 필요' 여부와 사유를 알려드립니다. | 실무자가 지출 건별로 기준서를 해석하고 일일이 장부와 대조하며 처리 오류 가능성을 수작업으로 검토해야 합니다. |
| ② 회계 처리 불일치 조기 식별 | 법률 자문 수수료의 영업권 가산, 신주 발행 수수료의 비용 처리 등 실무에서 자주 발생하는 기준 불일치 유형을 즉시 파악하여 회계 오류 위험을 선제적으로 관리할 수 있습니다. | 감사 지적 전까지 불일치 사항을 인지하기 어렵고, 사후 수정에 많은 시간과 노력이 소요됩니다. |
| ③ 원장 데이터 정합성 자동 검증 | 지출 명세부터 거래별, 지출 유형별 집계는 물론, 기대/장부 배분 및 차이 합계의 일치 여부까지 총 6가지의 다단계 대사식을 적용하여 데이터의 회계 정합성을 자동으로 검증합니다. | 각 집계 단계별 합계가 일치하는지, 배분된 금액이 총액과 맞는지 등을 수동으로 확인해야 해 오류 가능성이 높습니다. |
| ④ SAP 표준과의 깊은 연동 | SAP 유니버설 저널(ACDOCA) 및 표준 CDS 뷰를 기반으로, FB03, FBL3N, FAGLL03, KSB1 등 표준 T-code의 데이터 구조와 흐름을 그대로 이어받아 신뢰성 높은 검증을 수행합니다. | 표준 T-code는 단순 조회 기능에 머물러 있어, 복잡한 회계 기준 점검과 대사는 별도 프로세스를 거쳐야 합니다. |
| ⑤ 내부 통제 강화 및 투명성 확보 | 지출 유형별 기대 처리 산정 방식과 5가지 판정 규칙, 그리고 산출 순서까지 명확히 공개하여, 회계 처리 과정의 투명성을 높이고 일관된 내부 통제 환경을 구축할 수 있습니다. | 회계 처리의 판단 근거나 검증 로직이 불투명하여 담당자마다 해석이 다를 수 있고, 통제 절차가 명확하지 않을 수 있습니다. |
| ⑥ 기대/장부 처리 명확한 비교 | 각 지출 건에 대해 기대 비용, 자본 차감, 부채 차감과 실제 장부 상의 처리(비용, 영업권 가산, 자산 이연 등)를 한눈에 비교하여 차이 금액과 사유를 쉽게 파악합니다. | 관련 전표와 계정원장을 여러 번 조회하며 기대 처리와 실제 기록을 일일이 맞춰봐야 하는 불편함이 있습니다. |
사례로 보는 효과
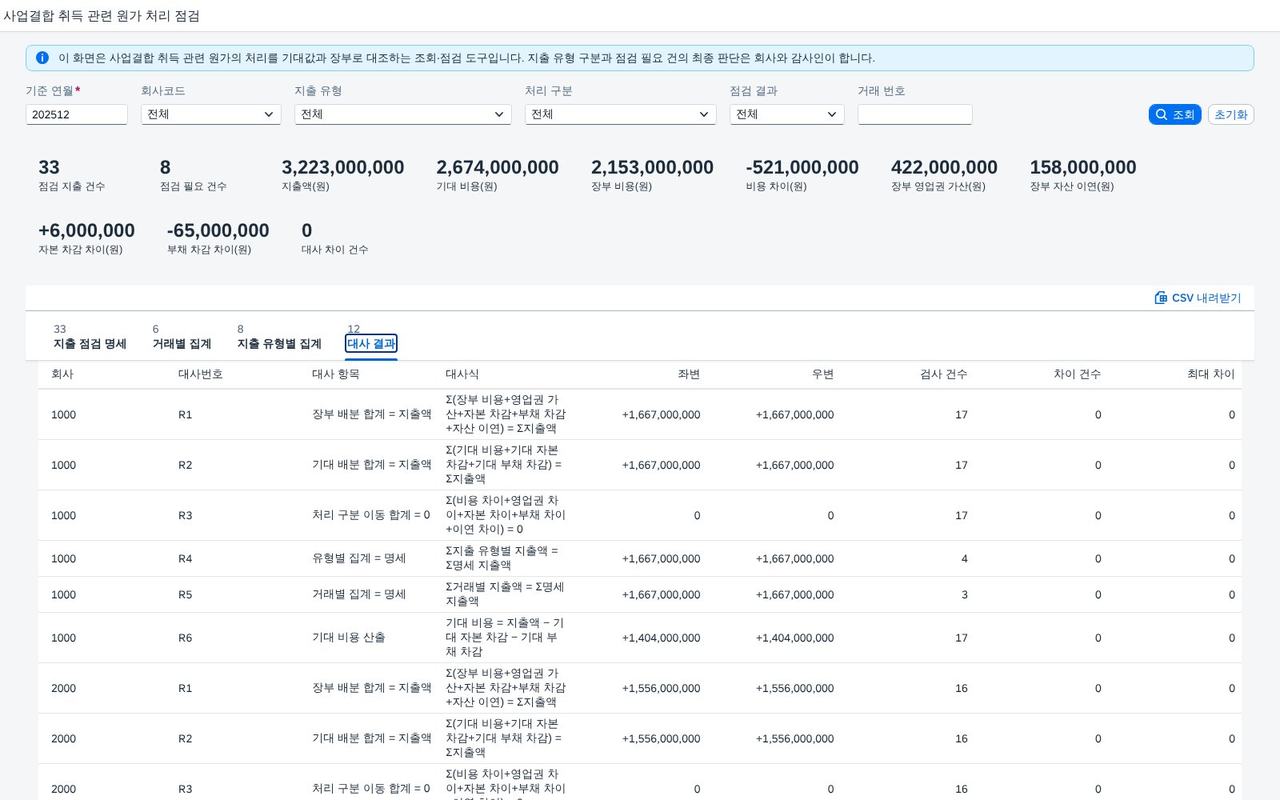
이 앱은 검증용 샘플 데이터 33건을 전수 검사한 결과, 6가지 정합성 대사식에서 차이 건수 0건을 기록하며 데이터 무결성을 입증했습니다. 또한, 의도적으로 설정한 회계처리 점검 필요 건 8건을 정확히 식별해내며 기준서 불일치 항목을 명확히 찾아내는 역량을 보여주었습니다.
도입하면 달라지는 것
- IFRS 3 등 기준서 해석 오류로 인한 회계 처리 위험 감소
- 수작업 검토 대신 시스템 기반의 일관된 자동 검증
- 사업결합 관련 지출의 회계 처리 투명성 및 통제력 향상
- 내부/외부 감사 대응 시간과 리소스 절감
이런 회사에 맞습니다
M&A가 빈번하여 사업결합 취득 관련 회계 처리의 복잡성이 높은 기업, IFRS 3 등 기준서 준수 및 회계 정합성 확보에 어려움을 겪는 재무/관리회계팀, 그리고 CFO에게 적합합니다.
실행 화면
실제 화면 6종 둘러보기
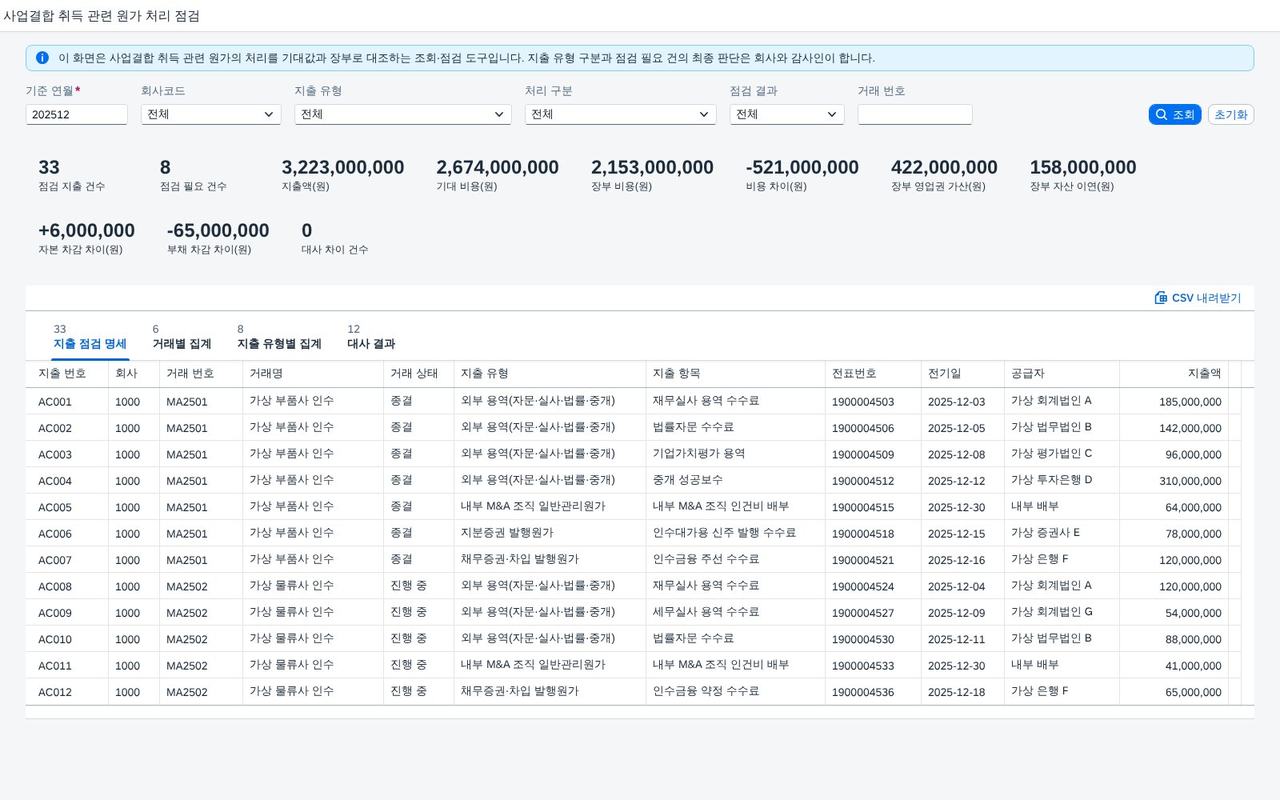
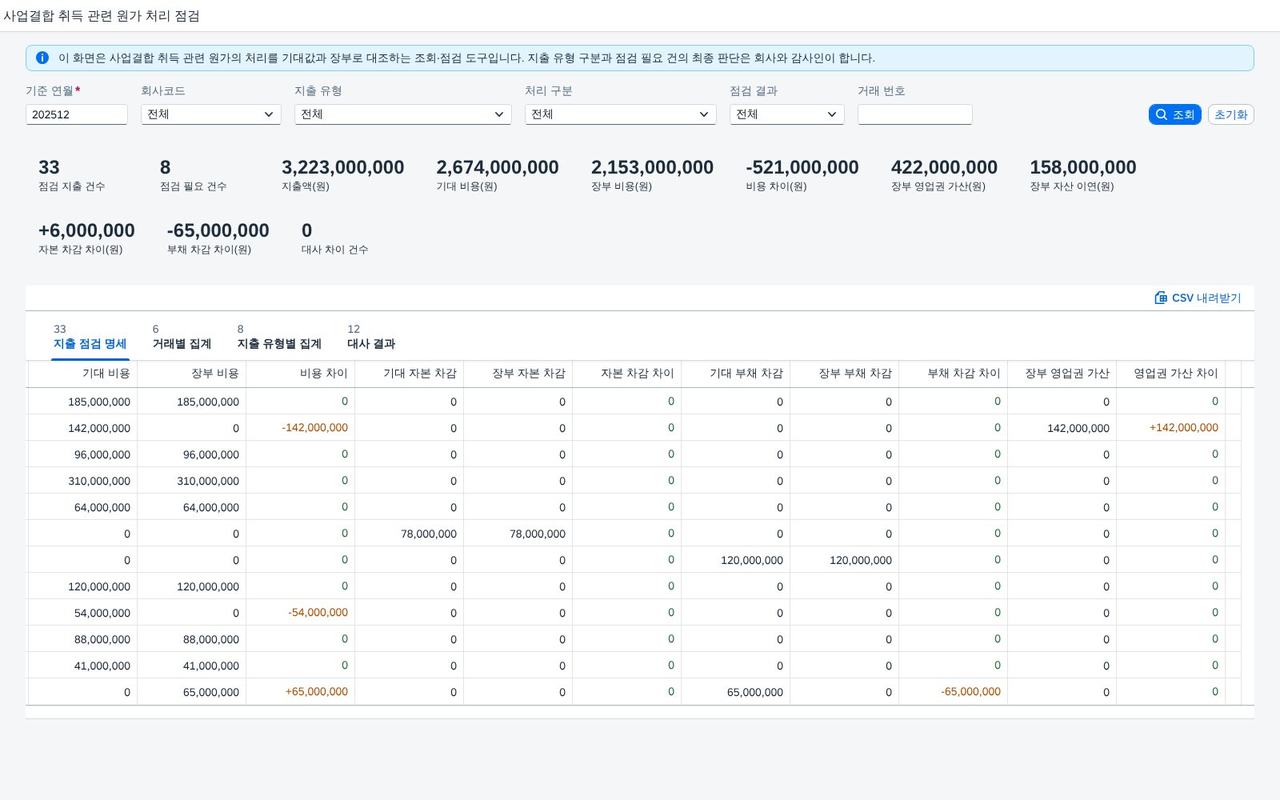
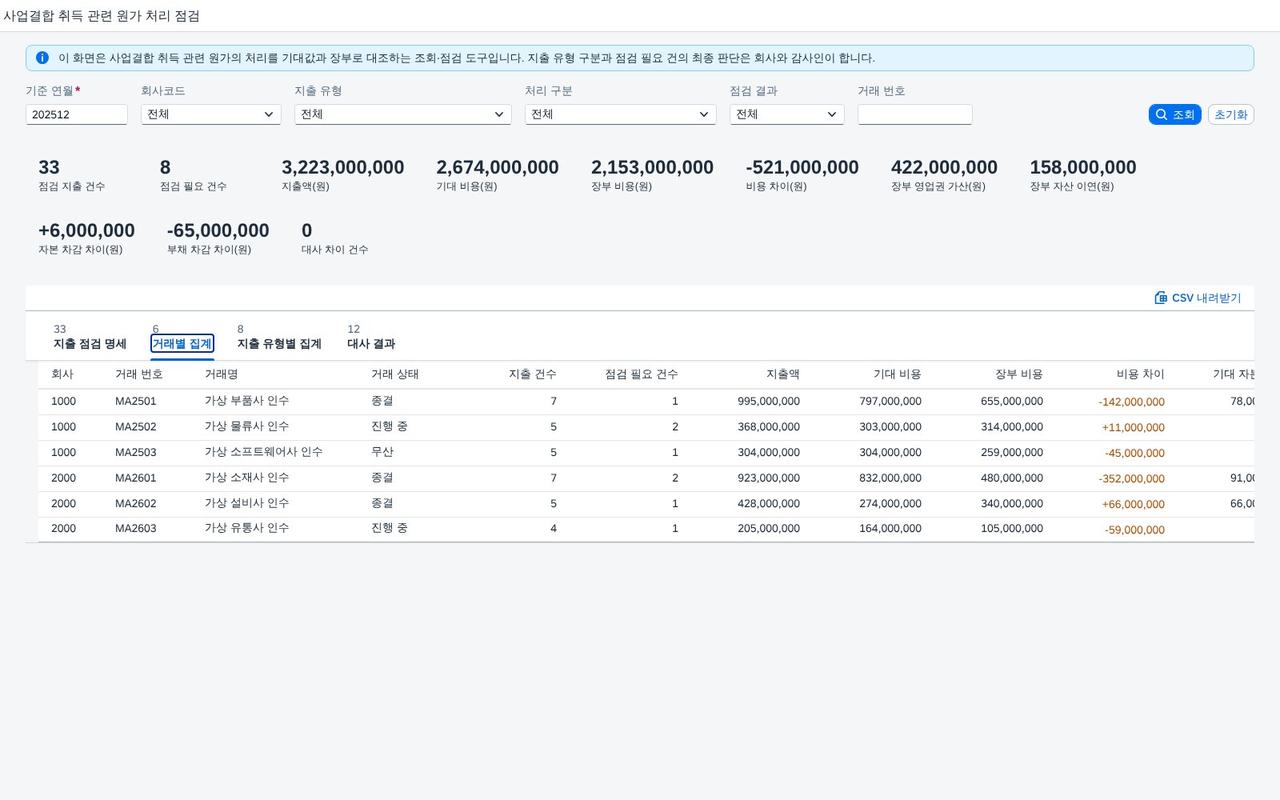
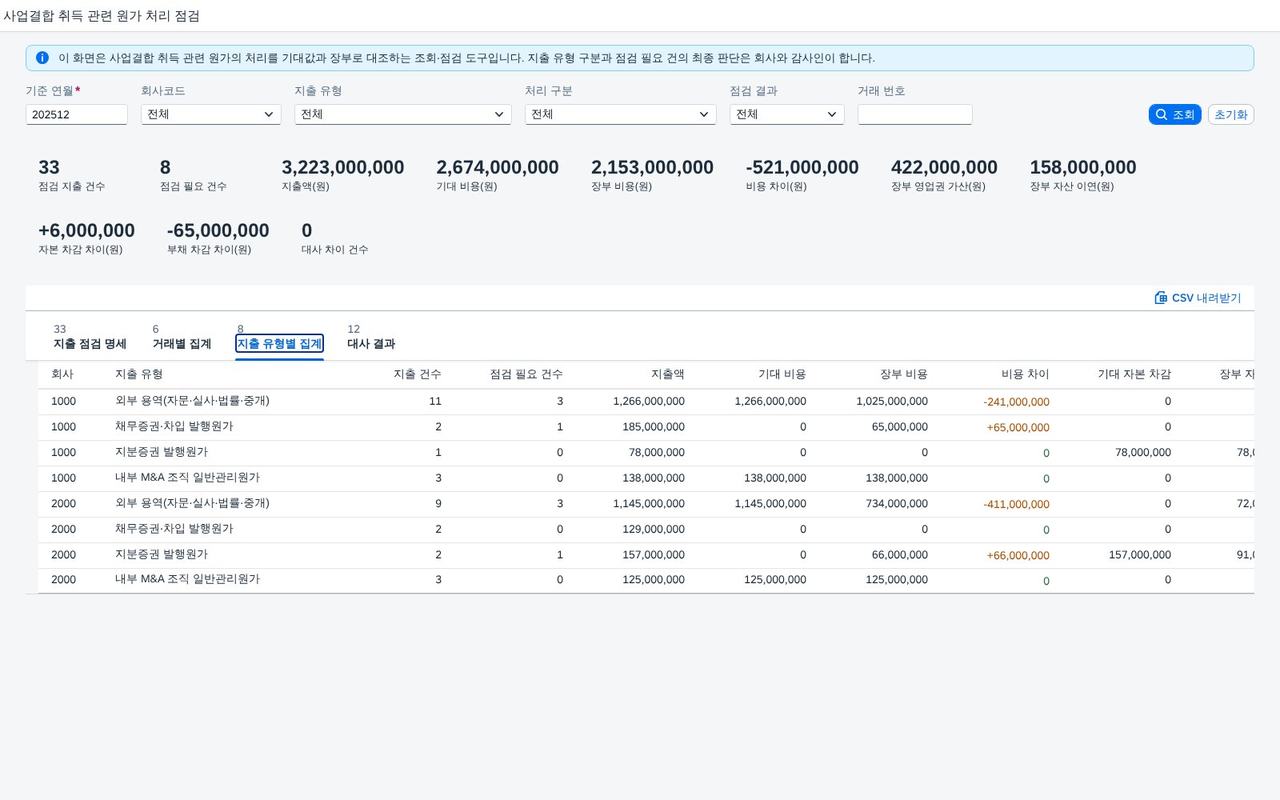
데모를 신청하신 고객께 공개되는 내용입니다
CDS 뷰 구성, 데이터 모델, 점검 · 산출 규칙처럼 실제 구현에 가까운 상세 설계는 이 앱의 데모를 신청하신 고객께만 보여 드리고 있습니다. 양해 부탁드립니다.
데모를 신청해 주시면 확인 후 바로 열람할 수 있도록 열어 드리고, 이미 신청하셨다면 신청하신 Google 계정으로 로그인하시면 이 자리에 내용이 표시됩니다.
사용 방법
- 기준 연월을 넣고, 회사코드·지출 유형·처리 구분·점검 결과·거래 번호는 필요할 때만 고릅니다. "전체"를 고르면 해당 조건 없이 조회됩니다.
- 조회 버튼은 조회조건 입력 필드 줄의 가장 오른쪽에 있습니다. 거래 번호 입력란에서 Enter 키를 눌러도 같은 조회가 실행됩니다. 화면을 열면 기본 조건(기준 연월 202512)으로 자동 조회됩니다.
- 요약 줄에서 점검 지출 건수, 점검 필요 건수, 지출액, 기대·장부 비용과 비용 차이, 장부 영업권 가산·자산 이연, 자본·부채 차감 차이를 먼저 확인합니다.
- 탭을 지출 점검 명세 → 거래별 집계 → 지출 유형별 집계 → 대사 결과 순으로 옮겨 가며 좁혀 봅니다.
- 점검 명세에서 행을 누르면 기대·장부·차이와 점검 내용이 상세 다이얼로그로 열립니다.
- CSV 내려받기(UTF-8 BOM)로 현재 탭의 결과를 저장할 수 있습니다.
취득 관련 원가의 처리를 가르는 다섯 가지 판정 규칙
데모를 신청하신 고객께 공개되는 내용입니다
CDS 뷰 구성, 데이터 모델, 점검 · 산출 규칙처럼 실제 구현에 가까운 상세 설계는 이 앱의 데모를 신청하신 고객께만 보여 드리고 있습니다. 양해 부탁드립니다.
데모를 신청해 주시면 확인 후 바로 열람할 수 있도록 열어 드리고, 이미 신청하셨다면 신청하신 Google 계정으로 로그인하시면 이 자리에 내용이 표시됩니다.
지출 유형에서 차이까지의 산출 순서
데모를 신청하신 고객께 공개되는 내용입니다
CDS 뷰 구성, 데이터 모델, 점검 · 산출 규칙처럼 실제 구현에 가까운 상세 설계는 이 앱의 데모를 신청하신 고객께만 보여 드리고 있습니다. 양해 부탁드립니다.
데모를 신청해 주시면 확인 후 바로 열람할 수 있도록 열어 드리고, 이미 신청하셨다면 신청하신 Google 계정으로 로그인하시면 이 자리에 내용이 표시됩니다.
조회조건
| 조회조건 | 필수 | 설명 |
|---|---|---|
| 기준 연월 | 필수 | YYYYMM 6자리 |
| 회사코드 | 선택 | 1000·2000 중 선택, 전체이면 조건 없음 |
| 지출 유형 | 선택 | 외부 용역·내부 일반관리원가·지분증권 발행원가·채무증권 발행원가 |
| 처리 구분 | 선택 | 기준 일치·영업권 가산·자산 이연·발행원가 비용 처리·용역원가 자본 차감 |
| 점검 결과 | 선택 | 정상·점검 필요 |
| 거래 번호 | 선택 | Enter 키로 조회 |
결과 컬럼
데모를 신청하신 고객께 공개되는 내용입니다
CDS 뷰 구성, 데이터 모델, 점검 · 산출 규칙처럼 실제 구현에 가까운 상세 설계는 이 앱의 데모를 신청하신 고객께만 보여 드리고 있습니다. 양해 부탁드립니다.
데모를 신청해 주시면 확인 후 바로 열람할 수 있도록 열어 드리고, 이미 신청하셨다면 신청하신 Google 계정으로 로그인하시면 이 자리에 내용이 표시됩니다.
SAP 표준 기능 확장 포인트
SAP 표준 기능 매핑
| T-code | 이름 | 쓰임 |
|---|---|---|
FB03 | 전표 조회 | 점검 필요 건의 원장 전표 확인 |
FBL3N | G/L 계정 개별항목 조회 | 비용·영업권·선급 계정의 장부 금액 |
FAGLL03 | G/L 계정 개별항목 조회(원장 단위) | 원장별 장부 금액 |
KSB1 | 코스트센터 개별항목 조회 | 내부 일반관리원가 배부 항목 |
| 기준서 | 요구사항 | 화면 반영 |
|---|---|---|
| IFRS 3 사업결합(K-IFRS 제1103호) | 취득 관련 원가는 원가가 발생하고 용역을 제공받은 기간에 비용으로 처리 | 기대 비용 · 영업권 가산·자산 이연 점검 |
| IFRS 3 사업결합(K-IFRS 제1103호) | 내부 취득 부서의 유지원가를 포함한 일반관리원가도 취득 관련 원가 | 지출 유형 "내부 일반관리원가" 기대 비용 |
| IAS 32 금융상품: 표시(K-IFRS 제1032호) | 지분증권 발행원가(증분원가)는 자본에서 차감 | 기대 자본 차감 · 발행원가 비용 처리·용역원가 자본 차감 점검 |
| IFRS 9 금융상품(K-IFRS 제1109호) | 채무증권·차입 발행원가는 금융부채 최초 인식액에 반영 | 기대 부채 차감 · 부채 차감 차이 |
CDS 구성
데모를 신청하신 고객께 공개되는 내용입니다
CDS 뷰 구성, 데이터 모델, 점검 · 산출 규칙처럼 실제 구현에 가까운 상세 설계는 이 앱의 데모를 신청하신 고객께만 보여 드리고 있습니다. 양해 부탁드립니다.
데모를 신청해 주시면 확인 후 바로 열람할 수 있도록 열어 드리고, 이미 신청하셨다면 신청하신 Google 계정으로 로그인하시면 이 자리에 내용이 표시됩니다.
자주 묻는 질문
자주 묻는 질문
이 점검은 어떤 기준서의 어떤 요구사항에 근거하나요? 적용 시기도 알려 주세요.
IFRS 3 사업결합(K-IFRS 제1103호)에서 취득 관련 원가를 원가가 발생하고 용역을 제공받은 기간에 비용으로 처리한다는 요구사항, 그리고 지분증권·채무증권의 발행원가는 IAS 32(K-IFRS 제1032호)·IFRS 9(K-IFRS 제1109호)에 따라 처리한다는 요구사항을 기준으로 합니다. 적용 시기와 경과규정은 이 글에서 다루지 않으며 기준서 원문에서 확인 필요합니다.
용역을 제공받기 전에 먼저 지급한 수수료도 점검 필요로 나오나요?
자산으로 이연된 외부 용역원가는 "자산 이연 처리"로 모아 점검 필요로 표시합니다. 다만 용역 제공 전 선지급은 선급 처리가 가능할 수 있으므로, 이 표시는 용역을 제공받은 기간과 이연 근거를 확인하라는 알림이며 처리가 틀렸다는 단정이 아닙니다.
"점검 필요"는 회계처리에 문제가 있다는 뜻인가요?
아닙니다. 기대값과 장부 사이에 차이가 있다는 사실을 알려 주는 표시이며, 원인은 지출 구분, 계정 지정, 장부 기록을 함께 확인해야 합니다. 이 화면은 분류·집계·대사를 돕는 점검 도구이고 최종 판단은 회사와 감사인이 합니다.
지출 유형은 어떻게 구분하나요?
샘플에서는 지출 항목의 성격에 따라 외부 용역, 내부 일반관리원가, 지분증권 발행원가, 채무증권·차입 발행원가로 나눈 값을 입력으로 씁니다. 실제 회사의 계정·원가요소 기준 구분 방법은 확인 필요이며, 증권 발행의 증분원가 판단은 회사와 감사인이 합니다.