SAP 주요 고객 의존도 공시 점검 — IFRS 8, 고객 한 곳(공통지배 집단은 합산)의 수익이 10% 이상인지 가려 장부 공시와 맞춰본다
고객 집단 합산 · 10% 판정 · 공시 금액 · 귀속 부문을 장부와 맞춰 봅니다
소개 영상블로그 목차 순서대로 · 자막 포함
주요 재생 지점
도입 포인트 — 이 앱을 사용해야 하는 이유
다수의 거래처 코드로 흩어진 매출 데이터를 수작업으로 합산하고 IFRS 8 주요 고객 의존도 공시 기준에 맞춰 검증하는 데 어려움을 겪고 계십니까? 이 앱은 공통지배 집단 기준의 주요 고객을 자동으로 식별하고, SAP 원장 데이터를 기반으로 공시 항목의 정합성을 대사하여 재무제표의 신뢰도를 높입니다.
핵심 포인트 여섯 가지
| 핵심 포인트 | 고객이 얻는 것 | 지금 방식이라면 |
|---|---|---|
| ① 주요 고객 집단 식별 자동화 | IFRS 8에 따라 공통지배 기업집단, 정부 및 그 통제 기관을 단일 고객으로 합산하여 총 외부수익 대비 10% 이상인 주요 고객 집단을 자동으로 판정합니다. (규칙: 집단 수익 × 10 ≥ 외부고객 수익 총계) | 여러 거래처 코드로 분산된 계열사 매출을 수작업으로 합산하여 10% 기준을 일일이 확인합니다. |
| ② 공시 항목과 장부 정합성 대사 | 주요 고객별 수익 총액과 귀속 부문 공시 여부, 공시 금액, 공시 부문 수를 산출된 데이터와 비교하여 장부와의 정합성을 4가지 기준으로 검토합니다. | 공시된 금액, 귀속 부문이 실제 집계된 수익과 맞는지 확인하려면 별도 분석과 대사 작업이 필요합니다. |
| ③ IFRS 8 기준서 산식 적용 | IFRS 8 영업부문(K-IFRS 제1108호)의 주요 고객 의존도 공시 요구사항을 SAP 원장 데이터 기반으로 정확히 재현하고 점검합니다. (예: 10% 기준, 공통지배 집단 합산) | 기준서 해석과 SAP 데이터 집계 방식이 달라 수작업으로 복잡한 산식을 적용하고 검증합니다. |
| ④ 고객 수익 집계 및 검증 | SAP 원장(ACDOCA)의 고객별 수익 전표(FBL5N)와 청구 문서(VF03) 데이터를 활용하여 내부거래를 제외한 외부 고객 수익을 정확히 집계하고, 5가지 내부 정합성 대사를 수행합니다. | SAP 표준 트랜잭션에서 데이터를 추출한 후 수동으로 합계와 기준을 맞춰 검증하는 데 많은 시간이 소요됩니다. |
| ⑤ 점검 코드를 통한 미비점 분류 | 주요 고객 의존도 공시 관련 미비점을 '공시 금액 없음', '공시 금액 불일치', '공시 부문 수 차이' 등 5가지 점검 코드로 분류하여 조치 필요 대상을 명확히 제시합니다. | 수작업 대사 후에도 어떤 유형의 문제인지 파악하고 적절한 조치 방안을 찾는 데 어려움을 겪습니다. |
| ⑥ 표준 T-code 연동 및 데이터 확장 | FBL5N, VF03, XD03 등 SAP 표준 트랜잭션의 데이터를 기반으로 주요 고객 의존도 공시 점검 기능을 확장하여 데이터 추출 및 활용의 일관성을 유지합니다. | 각 T-code에서 별도로 데이터를 추출해 통합하고 분석하는 데 시간과 노력이 소요됩니다. |
도입하면 달라지는 것
- 주요 고객 식별 및 공시 누락 위험 감소
- IFRS 8 공시의 장부 정합성 확보
- 복잡한 데이터 합산 및 대사 업무 자동화
- 재무제표 감사 대응 및 신뢰도 향상
이런 회사에 맞습니다
IFRS 8 영업부문 공시를 위해 주요 고객 의존도 식별, 수익 집계, 공시 대사 업무에 어려움을 겪는 기업의 재무/회계팀, 감사 대응 역량 강화를 원하는 CFO에게 적합합니다.
실행 화면
실제 화면 5종 둘러보기
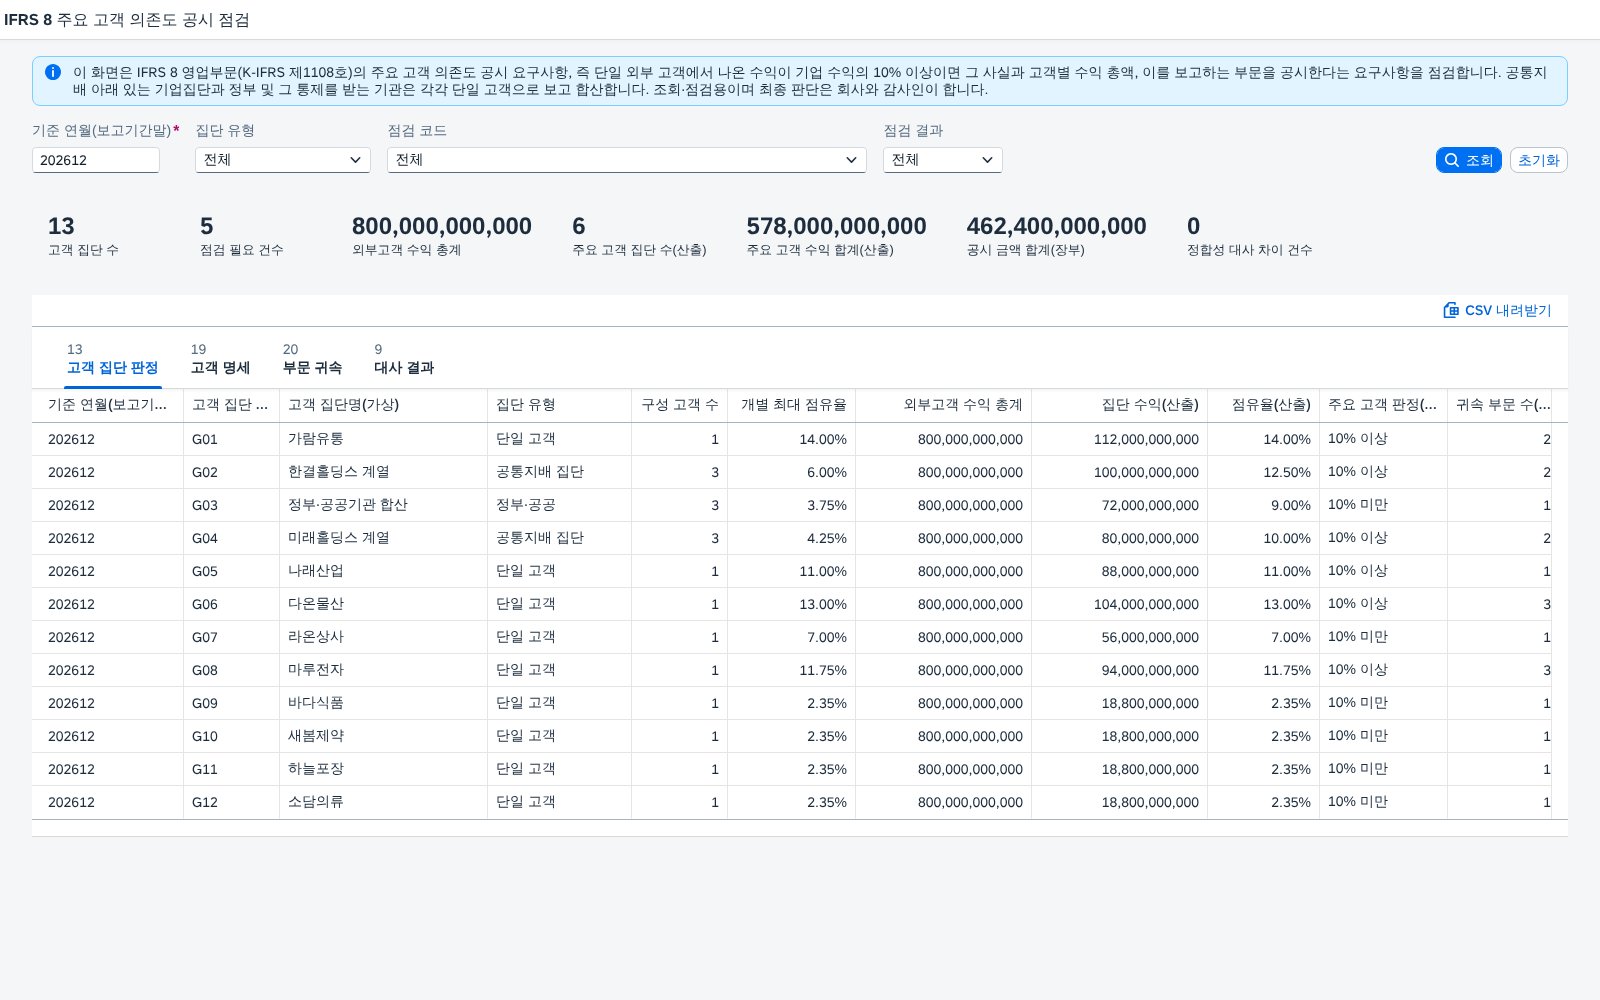
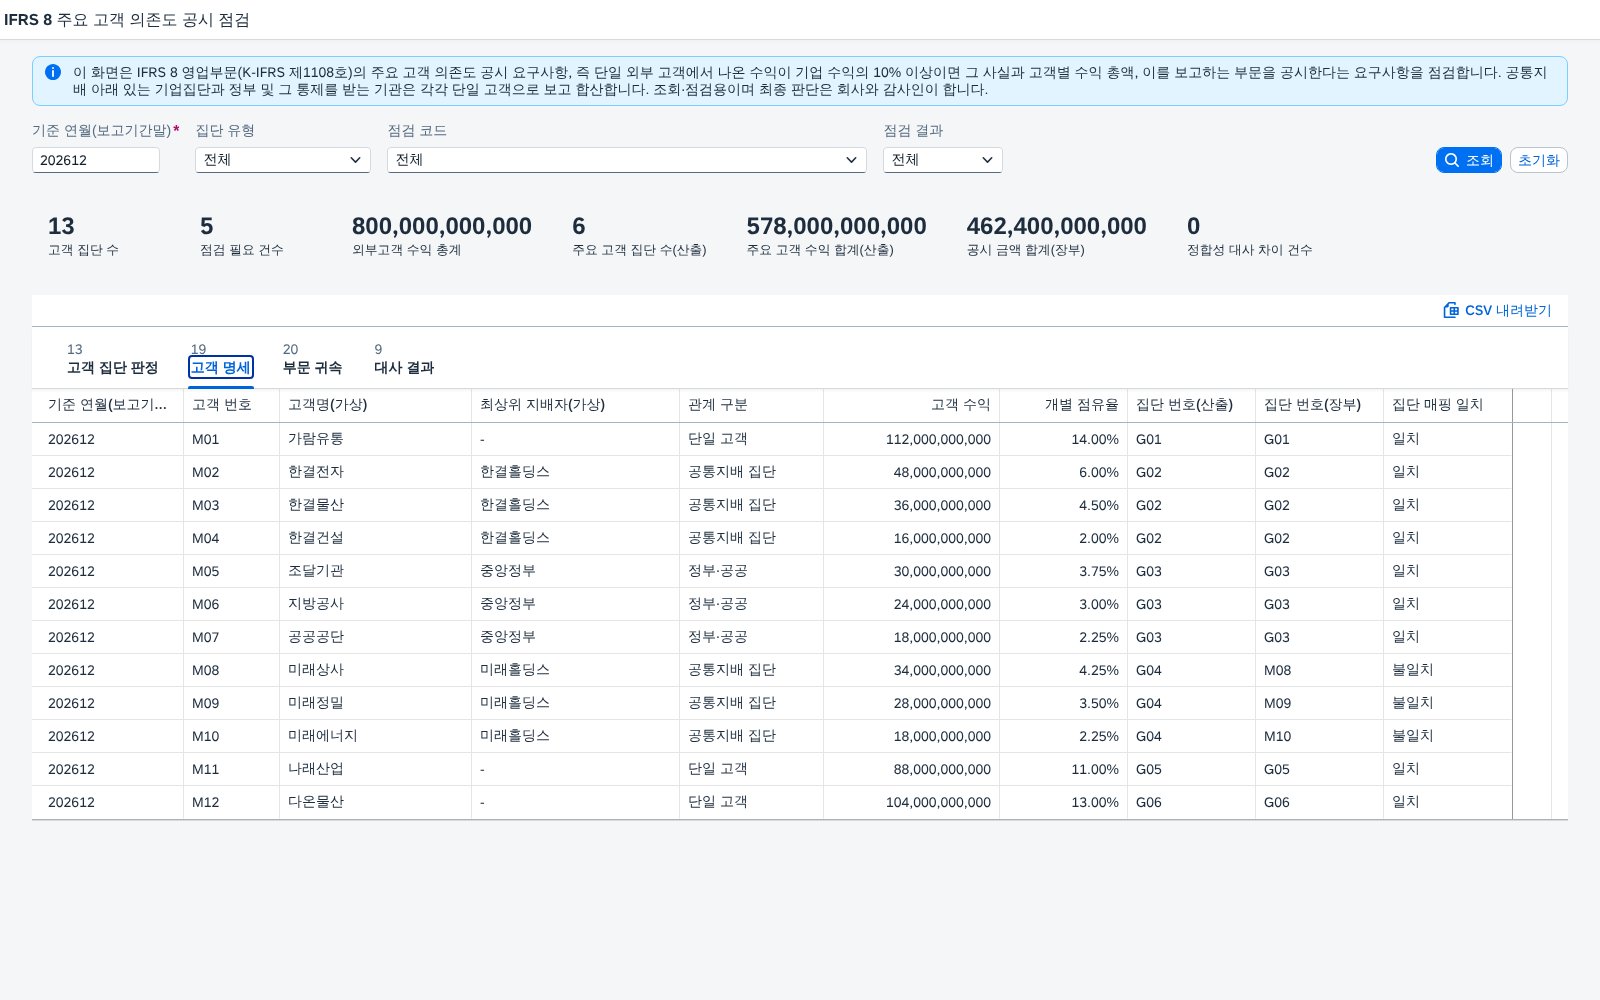
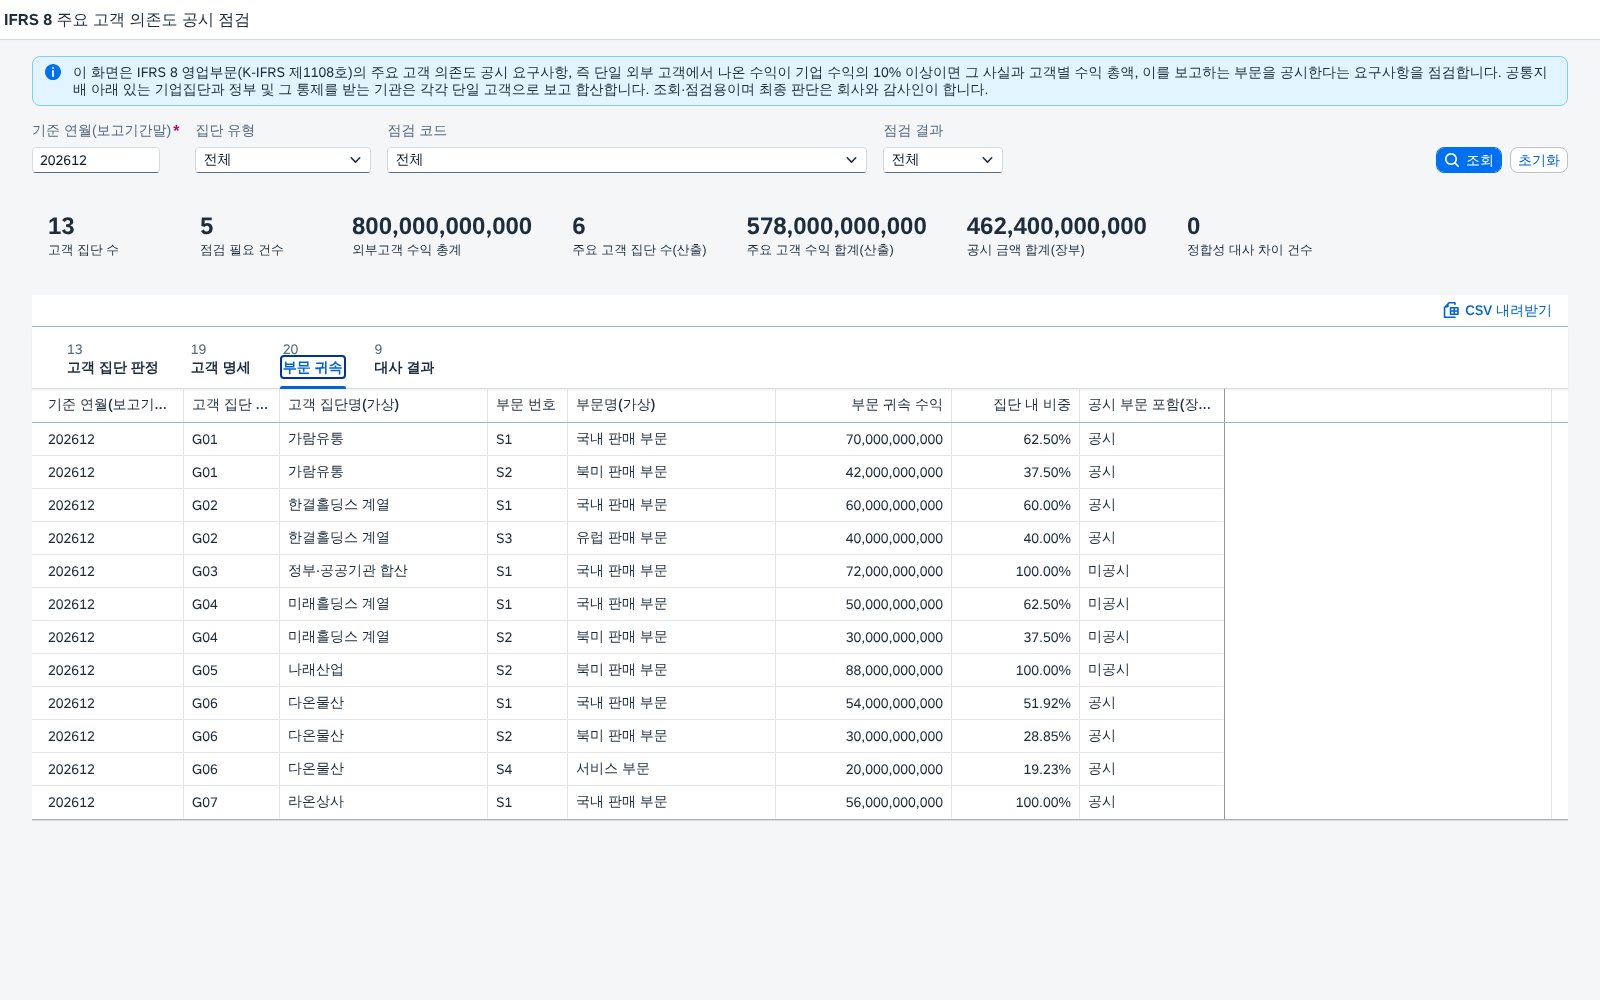
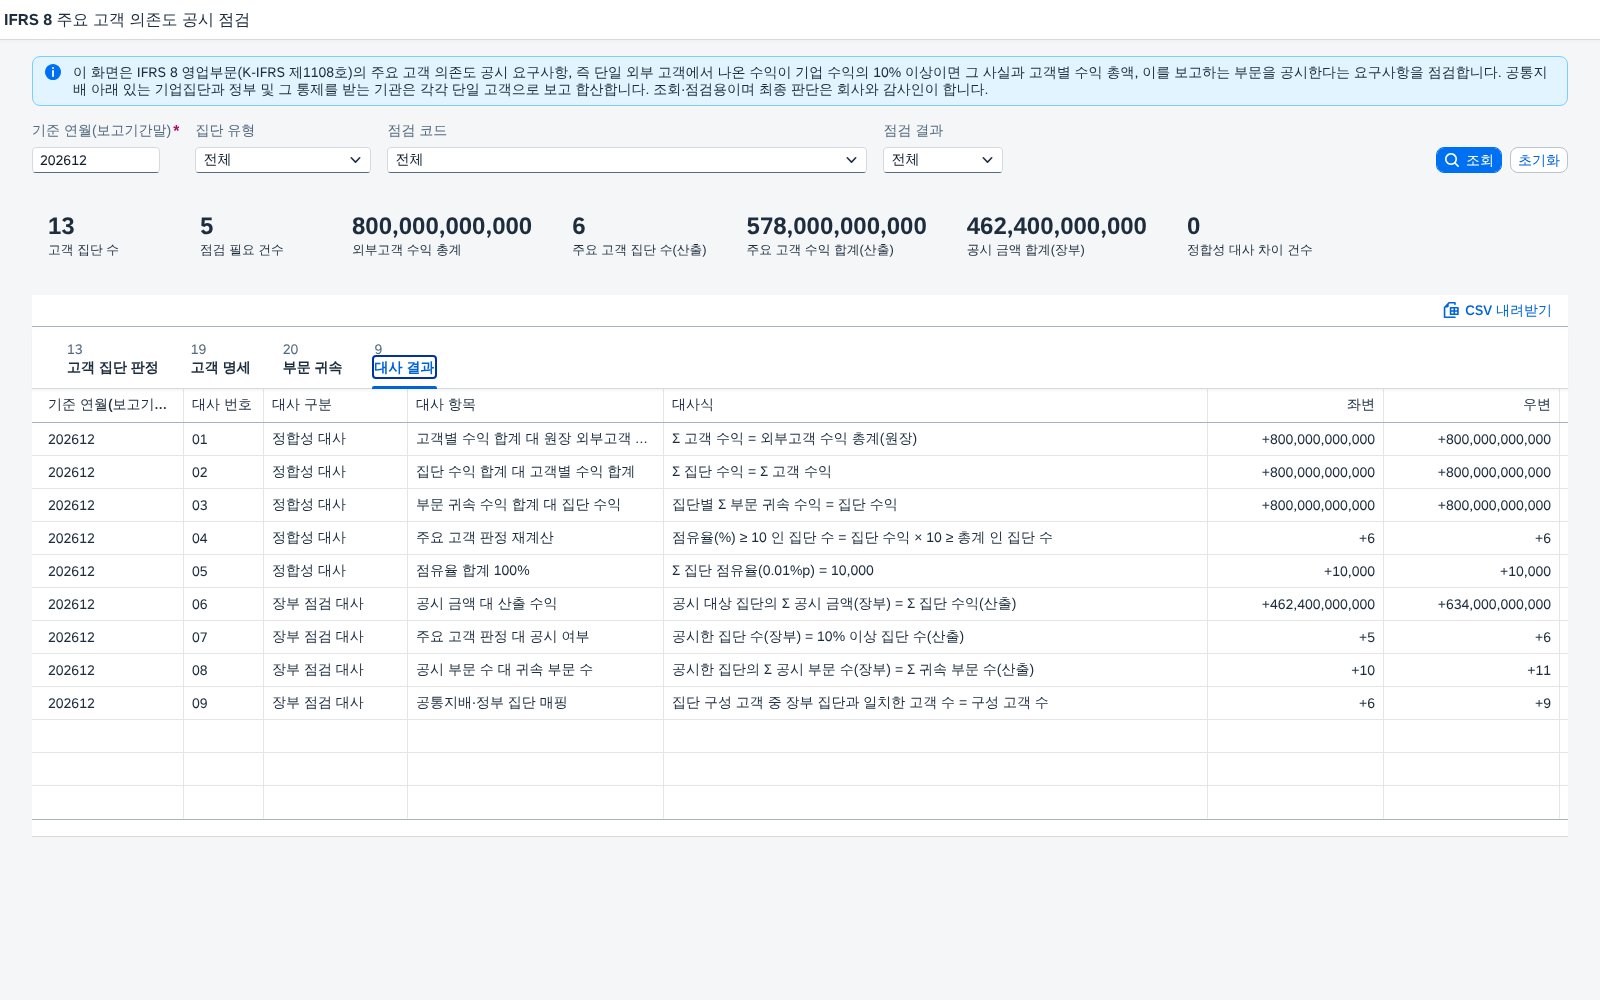
사용 방법
- 기준 연월을 넣고, 집단 유형·점검 코드·점검 결과는 필요할 때만 고릅니다. "전체"를 고르면 해당 조건 없이 조회됩니다.
- 조회 버튼은 조회조건 입력 필드 줄의 가장 오른쪽에 있습니다. 입력란에서 Enter 키를 눌러도 같은 조회가 실행됩니다. 화면을 열면 기본 조건(기준 연월 202612)으로 자동 조회됩니다.
- 요약 지표에서 고객 집단 수, 점검 필요 건수, 외부고객 수익 총계, 주요 고객 집단 수·수익 합계(산출), 공시 금액 합계(장부), 정합성 대사 차이 건수를 먼저 확인합니다.
- 탭을 고객 집단 판정 → 고객 명세 → 부문 귀속 → 대사 결과 순으로 옮겨 가며 근거로 좁혀 봅니다.
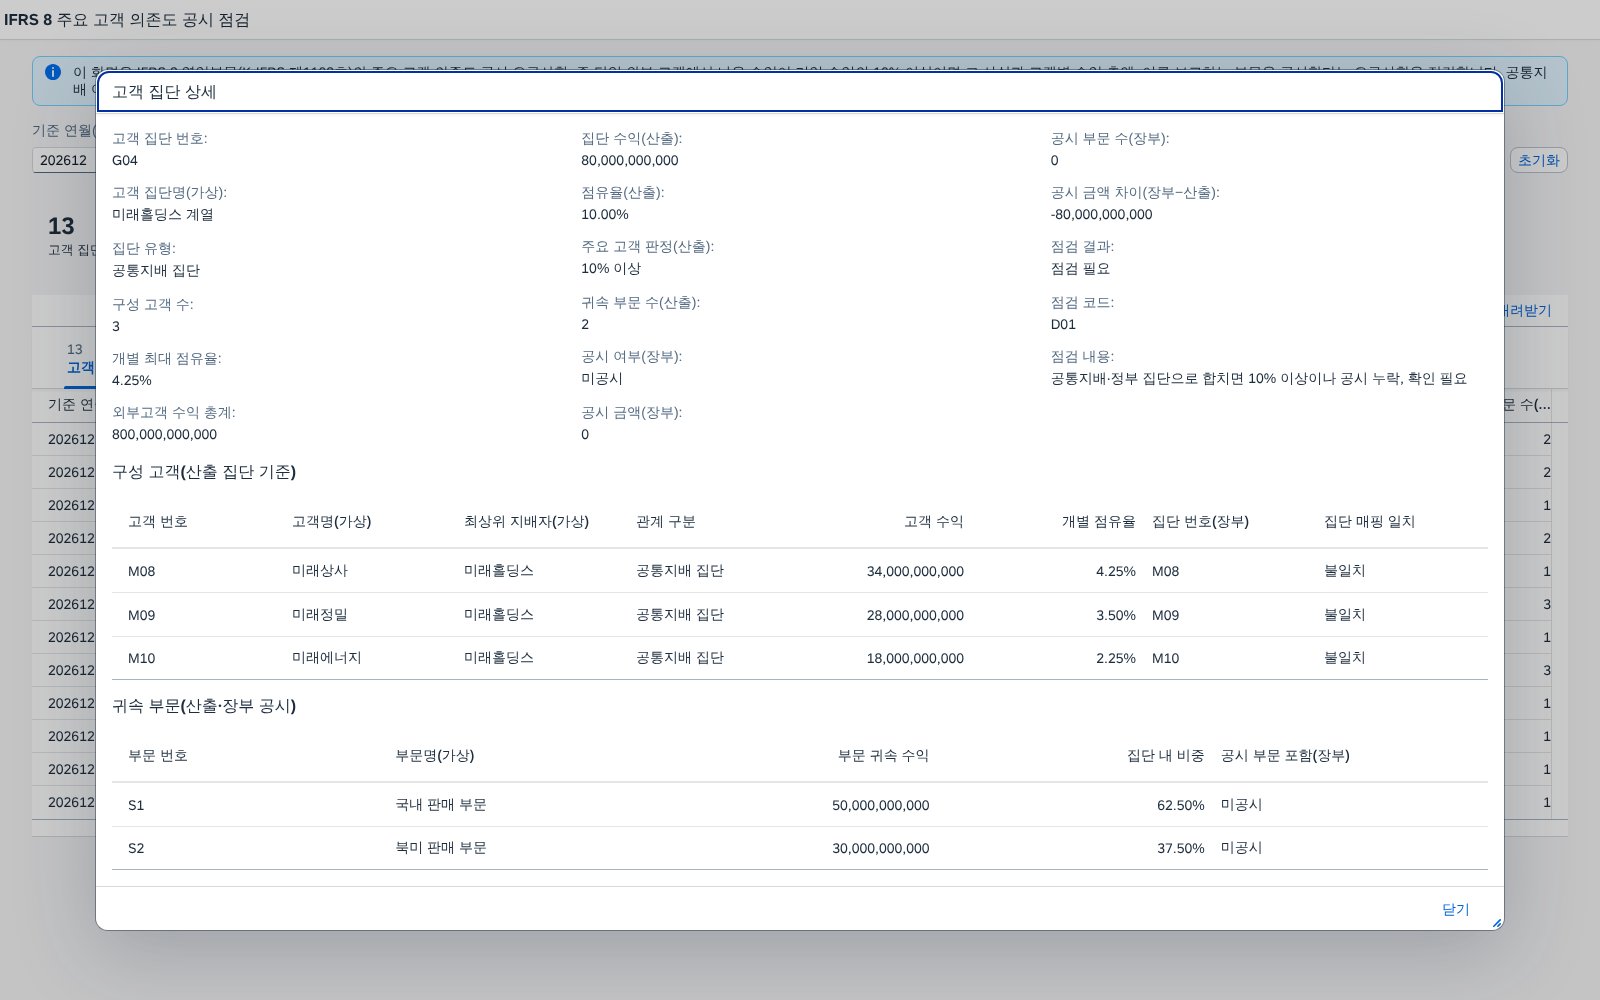
- 고객 집단 판정에서 행을 누르면 집단 요약과 구성 고객, 귀속 부문이 상세 팝업으로 열립니다.
- CSV 내려받기(UTF-8 BOM)로 현재 탭의 결과를 저장할 수 있습니다.
주요 고객 판정 규칙과 점검 코드
데모를 신청하신 고객께 공개되는 내용입니다
CDS 뷰 구성, 데이터 모델, 점검 · 산출 규칙처럼 실제 구현에 가까운 상세 설계는 이 앱의 데모를 신청하신 고객께만 보여 드리고 있습니다. 양해 부탁드립니다.
데모를 신청해 주시면 확인 후 바로 열람할 수 있도록 열어 드리고, 이미 신청하셨다면 신청하신 Google 계정으로 로그인하시면 이 자리에 내용이 표시됩니다.
고객 집단 합산에서 장부 대사까지의 순서
| 순서 | 산출·대사식 |
|---|---|
| 1 | 고객별 수익 = 외부 고객 수익 집계(내부거래 제외) |
| 2 | 고객 집단 = 공통지배 기업집단 · 정부 및 통제 기관 · 그 밖의 고객 한 곳(최상위 지배자 기준) |
| 3 | 집단 수익 = Σ 구성 고객 수익, 점유율 = 집단 수익 ÷ 외부고객 수익 총계 × 100 |
| 4 | 주요 고객 판정 = 집단 수익 × 10 ≥ 외부고객 수익 총계 |
| 5 | 부문 귀속 = 집단 수익을 보고 부문별로 분해, Σ 부문 귀속 수익 = 집단 수익 |
| 6 | 정합성 대사 5건 — 고객 합계 대 원장 · 집단 합계 대 고객 합계 · 부문 합계 대 집단 수익 · 판정 재계산 · 점유율 합계 100% |
| 7 | 장부 점검 대사 4건 — 공시 금액 · 공시 여부 · 공시 부문 수 · 집단 매핑의 장부 대 산출 비교 |
영업부문 구분 자체와 부문 정보의 측정 방식은 이 화면의 대상이 아닙니다.
조회조건
| 조회조건 | 필수 | 설명 |
|---|---|---|
| 기준 연월(보고기간말) | 필수 | YYYYMM 6자리 |
| 집단 유형 | 선택 | 단일 고객 / 공통지배 집단 / 정부·공공 |
| 점검 코드 | 선택 | D00 점검 사항 없음 ~ D05 공시 부문 수 차이 |
| 점검 결과 | 선택 | 정상 / 점검 필요 |
결과 컬럼
데모를 신청하신 고객께 공개되는 내용입니다
CDS 뷰 구성, 데이터 모델, 점검 · 산출 규칙처럼 실제 구현에 가까운 상세 설계는 이 앱의 데모를 신청하신 고객께만 보여 드리고 있습니다. 양해 부탁드립니다.
데모를 신청해 주시면 확인 후 바로 열람할 수 있도록 열어 드리고, 이미 신청하셨다면 신청하신 Google 계정으로 로그인하시면 이 자리에 내용이 표시됩니다.
SAP 표준 기능 확장 포인트
SAP 표준 기능 매핑
| SAP 표준 T-code | 용도 |
|---|---|
| FBL5N | 고객 개별항목 조회 |
| VF03 | 청구 문서 조회 |
| XD03 | 고객 마스터 조회 |
IFRS 요구사항 매핑표
| 기준서 | 요구사항 | 대응 기능 | 원천 데이터 | 비고 |
|---|---|---|---|---|
| IFRS 8 영업부문(K-IFRS 제1108호) | 단일 외부 고객에서 나온 수익이 기업 수익의 10% 이상이면 그 사실을 공시 | 고객 집단 판정 탭 · D01 · D02 · D04 | 고객별 수익 집계, 외부고객 수익 총계 | 임계는 이상(≥) 기준 |
| IFRS 8(K-IFRS 제1108호) | 그런 고객 각각에서 나온 수익 총액과 그 수익을 보고하는 부문을 공시 | 공시 금액·공시 부문 수 · D03 · D05 | 부문별 수익, 장부 공시 내역 | 고객 이름 공시는 요구 대상이 아님 |
| IFRS 8(K-IFRS 제1108호) | 공통지배 아래 있는 기업집단과 정부 및 그 통제 기관은 각각 단일 고객 | 고객 명세 탭 · 집단 매핑 대사 · D01 | 고객 마스터·계층 | 통제 여부는 마스터 입력값 기준 — 확인 필요 |
CDS 구성
데모를 신청하신 고객께 공개되는 내용입니다
CDS 뷰 구성, 데이터 모델, 점검 · 산출 규칙처럼 실제 구현에 가까운 상세 설계는 이 앱의 데모를 신청하신 고객께만 보여 드리고 있습니다. 양해 부탁드립니다.
데모를 신청해 주시면 확인 후 바로 열람할 수 있도록 열어 드리고, 이미 신청하셨다면 신청하신 Google 계정으로 로그인하시면 이 자리에 내용이 표시됩니다.
자주 묻는 질문
자주 묻는 질문
이 점검은 어떤 기준서의 어떤 요구사항에 근거하나요? 적용 시기도 알려 주세요.
IFRS 8 영업부문(K-IFRS 제1108호)은 단일 외부 고객에서 나온 수익이 기업 수익의 10% 이상이면 그 사실과 고객별 수익 총액, 그 수익을 보고하는 부문을 공시하도록 요구합니다. 공통지배 아래 있는 기업집단은 단일 고객으로 보고, 정부와 그 통제를 받는 기관도 단일 고객으로 봅니다. 이 화면은 그 공시가 산출 결과와 맞는지 점검하는 도구입니다. 이미 시행 중인 기준서이며 세부 내용은 기준서 원문과 회사 정책으로 확인 필요합니다.
계열사 여러 곳이 각각 10% 미만이면 공시하지 않아도 되나요?
공통지배 아래 있는 기업집단은 단일 고객으로 보므로 합산한 수익이 10% 이상이면 대상입니다. 화면은 합산 기준 점유율과 개별 최대 점유율을 함께 보여 주며, 공통지배 여부는 고객 마스터에 입력된 관계를 따르므로 입력되지 않은 관계는 확인 필요입니다.
정확히 10% 인 경우는 어떻게 판정하나요?
이상(≥)으로 판정합니다. 반올림한 점유율이 아니라 집단 수익 × 10 과 외부고객 수익 총계를 직접 견주므로 경계값에서도 일관됩니다.
"점검 필요"는 공시가 잘못됐다는 뜻인가요?
아닙니다. 합산하면 10% 이상인데 공시가 없거나, 공시 금액이 산출 수익과 다르거나, 10% 미만인데 공시했거나, 공시 부문 수가 다른 집단을 골라 보여주는 표시입니다. 원인은 고객 관계와 전표를 함께 보아야 알 수 있고, 최종 판단은 회사와 감사인이 합니다.