 PGB&CompanyTech Blog
SAP 신용손상 금융자산 신용조정유효이자율 점검 — IFRS 9, 처음부터 신용이 손상된 자산은 예상 현금흐름으로 이율을 다시 구해 이자수익과 손상환입을 원장과 맞춰본다
최초 인식 공정가치와 예상 현금흐름으로 신용조정유효이자율을 구하고, 이자수익·손상차손(환입)·기말 순장부를 원장과 대사합니다
처음부터 신용이 손상된 채로 사거나 빌려준 금융자산은 일반 대출채권과 이자를 계산하는 방식이 다릅니다. IFRS 9 금융상품(K-IFRS 제1109호)은 이런 자산을 신용이 손상된 상태로 매입하거나 창출한 금융자산으로 따로 보고, 계약상 현금흐름이 아니라 신용손실을 반영해 추정한 예상 현금흐름으로 신용조정유효이자율을 구하도록 합니다. 이자수익은 그 이율을 상각후원가에 곱해 산출하고, 최초 인식 시점에는 손실충당금을 따로 설정하지 않으며, 이후 예상 현금흐름이 달라지면 그 변동을 손상차손(환입)으로 인식합니다. 유리한 방향의 변동도 환입으로 나타납니다.
실무에서는 부실채권을 할인 매입한 계약, 이미 회생 절차에 들어간 거래처에 실행한 대출, 조건변경으로 제거한 뒤 새로 인식한 자산이 섞이면서 원장이 계약상 유효이자율로 이자를 계산하거나, 최초 인식 시점에 충당금을 미리 쌓거나, 유리한 재추정을 손익에 반영하지 않는 일이 생깁니다. 원장 데이터를 그대로 이어받아 계약마다 이율을 다시 구하고 이자수익과 손상차손(환입), 기말 순장부를 재산출해 원장과 나란히 놓는 과정을 OpenUI5 화면으로 확장했습니다. 실제 구동 화면 6종을 함께 공개합니다.
| 항목 | 내용 |
|---|---|
| 업무 영역 | 재무회계(FI) |
| 관련 기준서 | IFRS 9 금융상품(K-IFRS 제1109호) — 신용이 손상되어 매입하거나 창출한 금융자산의 신용조정유효이자율 |
| Namespace | zui5.poci |
| 셸 구조 | 단일 페이지 + 5개 탭 |
| 화면 수 | 메인 1 · 상세 다이얼로그 1 |
| SAP 표준 T-code | FAGLL03 · FBL3N · FS10N · FB03 |
| 데이터 연동 방식 | OData V2 (조회조건 전부 $filter) |
| 성격 | 조회·대사·점검형 |
| 테마 | sap_horizon · 한국어 |
| 요약 | 내용 |
|---|---|
| 점검 대상 | 계약별 최초 신용손상 여부, 원장 적용 이율, 최초 인식 시점 손실충당금, 기준 이자수익·손상차손(환입)과 원장 손익 |
| 핵심 산식 | Σ 예상 현금흐름 ÷ (1+r)연차 = 최초 공정가치 · 이자수익 = 기초 상각후원가 × r · 손상차손(환입) = 재추정 현재가치 − (기초 + 이자수익 − 회수액) |
| 결과 표시 | 정상 / 점검 필요 / 확인 필요 |
실제 화면 6종 둘러보기
사용 방법
- 회계연도를 넣고, 자산 유형·원장 이율 기준·점검 결과는 필요할 때만 고릅니다. 비워 두면(전체) 조건 없이 조회됩니다.
- 조회 버튼은 조회조건 입력 필드 줄의 가장 오른쪽에 있습니다. 회계연도나 계약 ID 입력란에서 Enter 키를 눌러도 같은 조회가 실행됩니다. 화면을 열면 기본 조건으로 자동 조회됩니다.
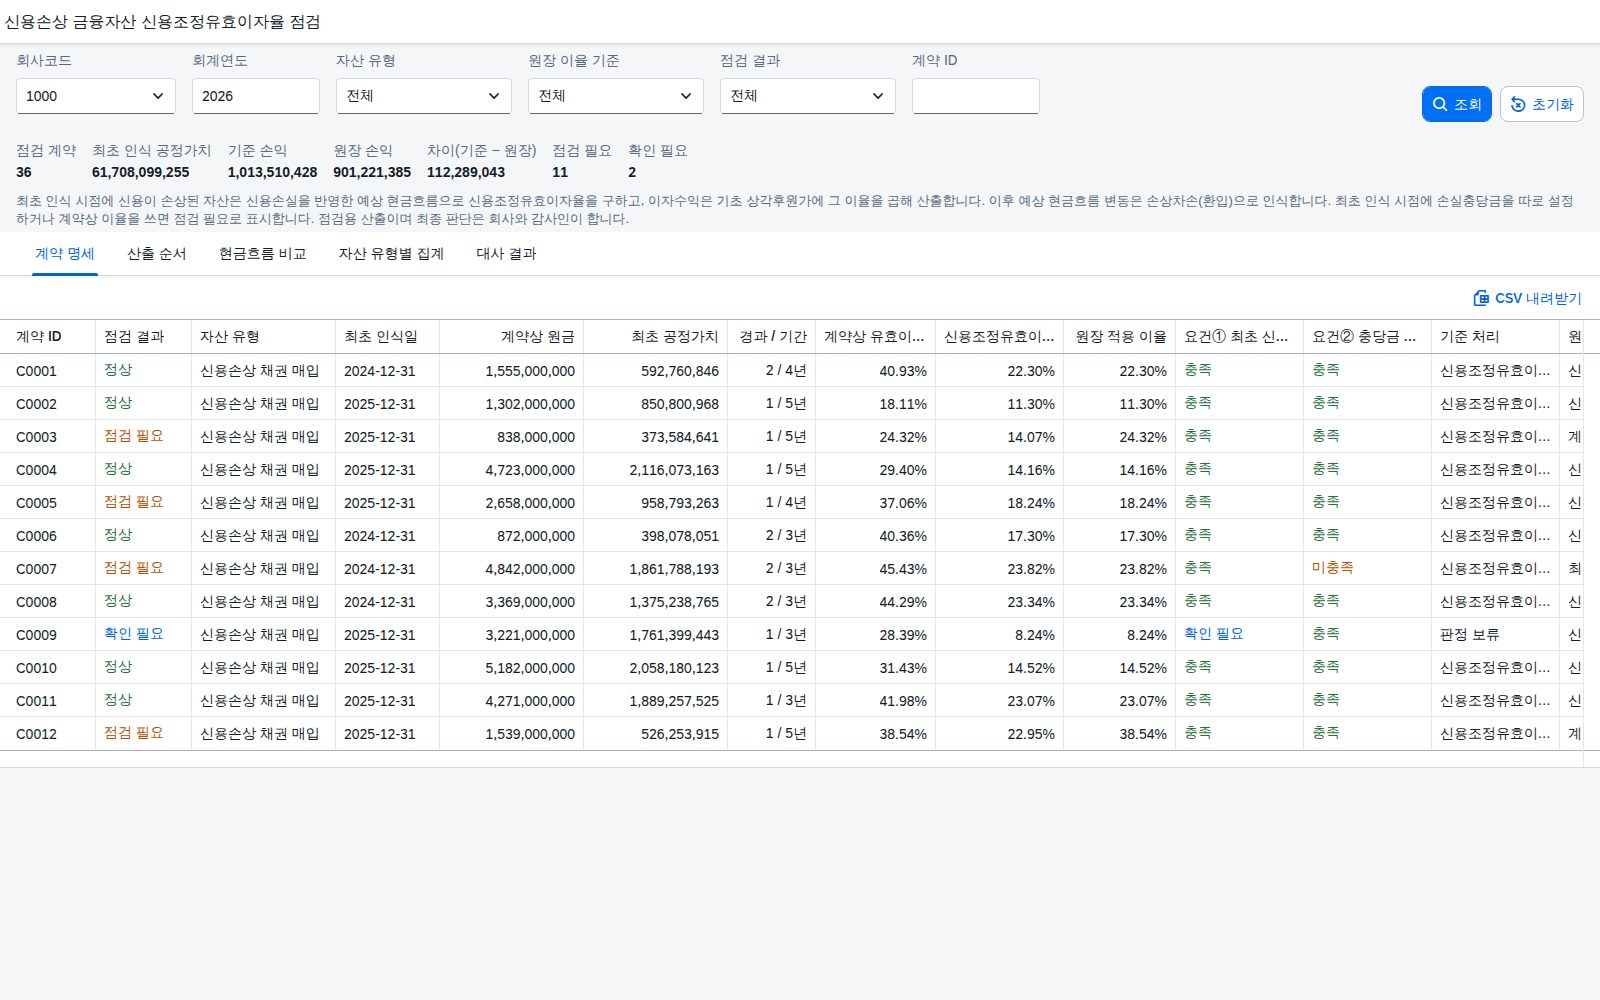
- 요약 줄에서 점검 계약 수, 최초 인식 공정가치, 기준 손익, 원장 손익, 차이, 점검·확인 필요 건수를 먼저 확인합니다.
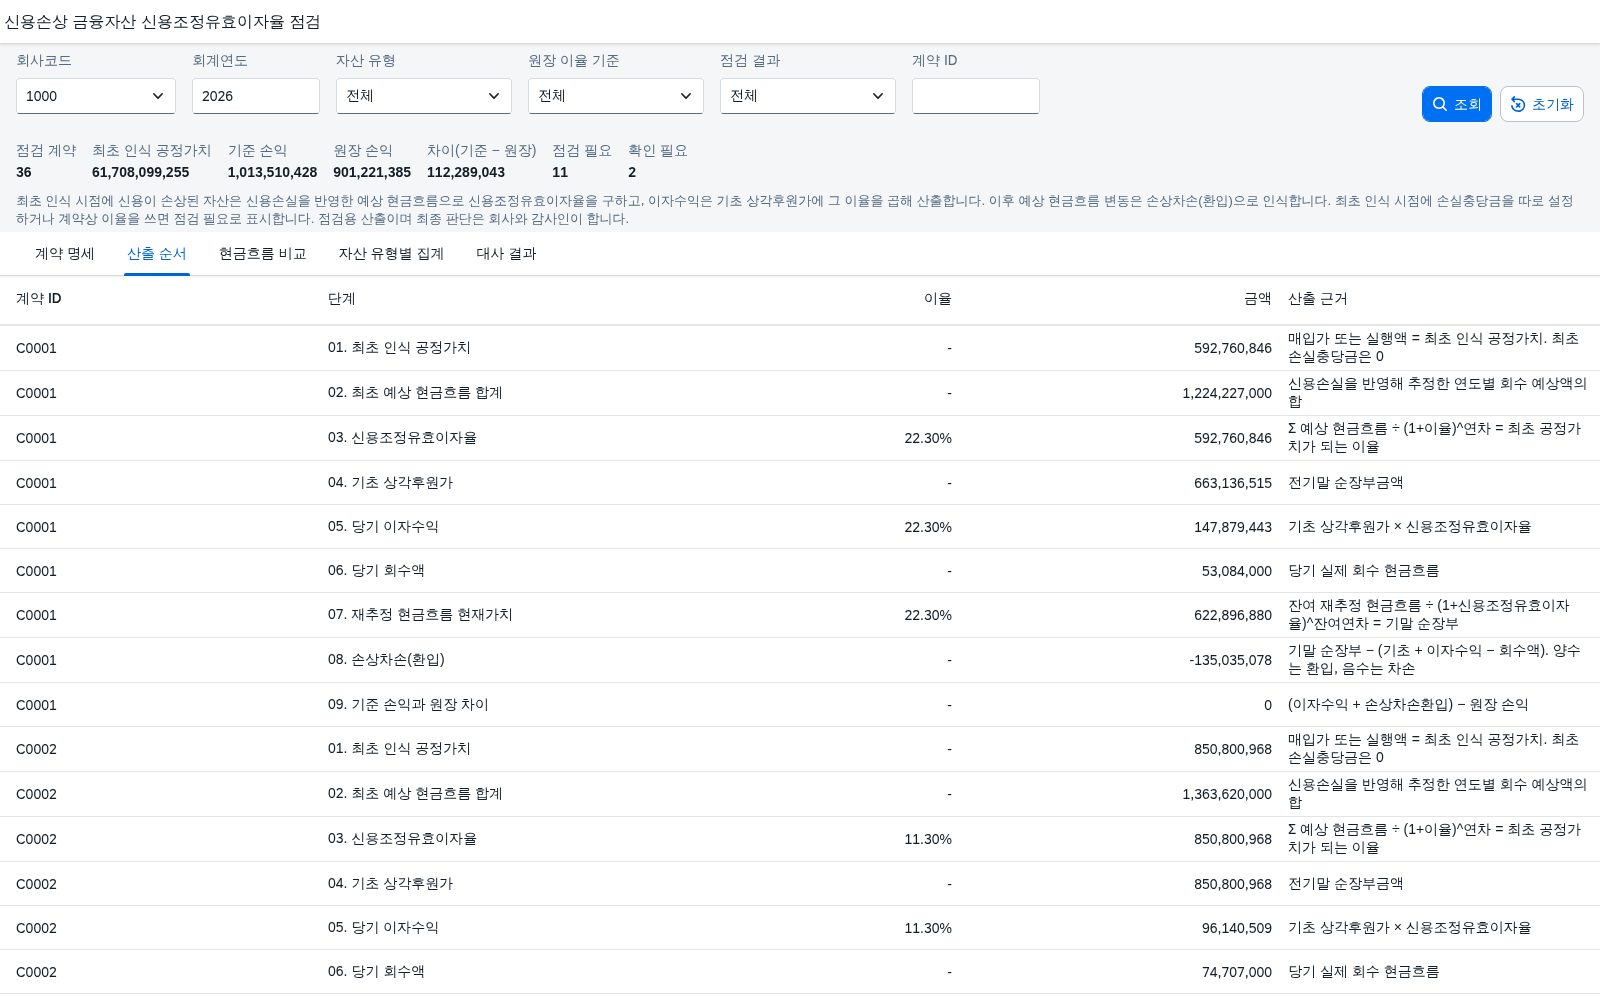
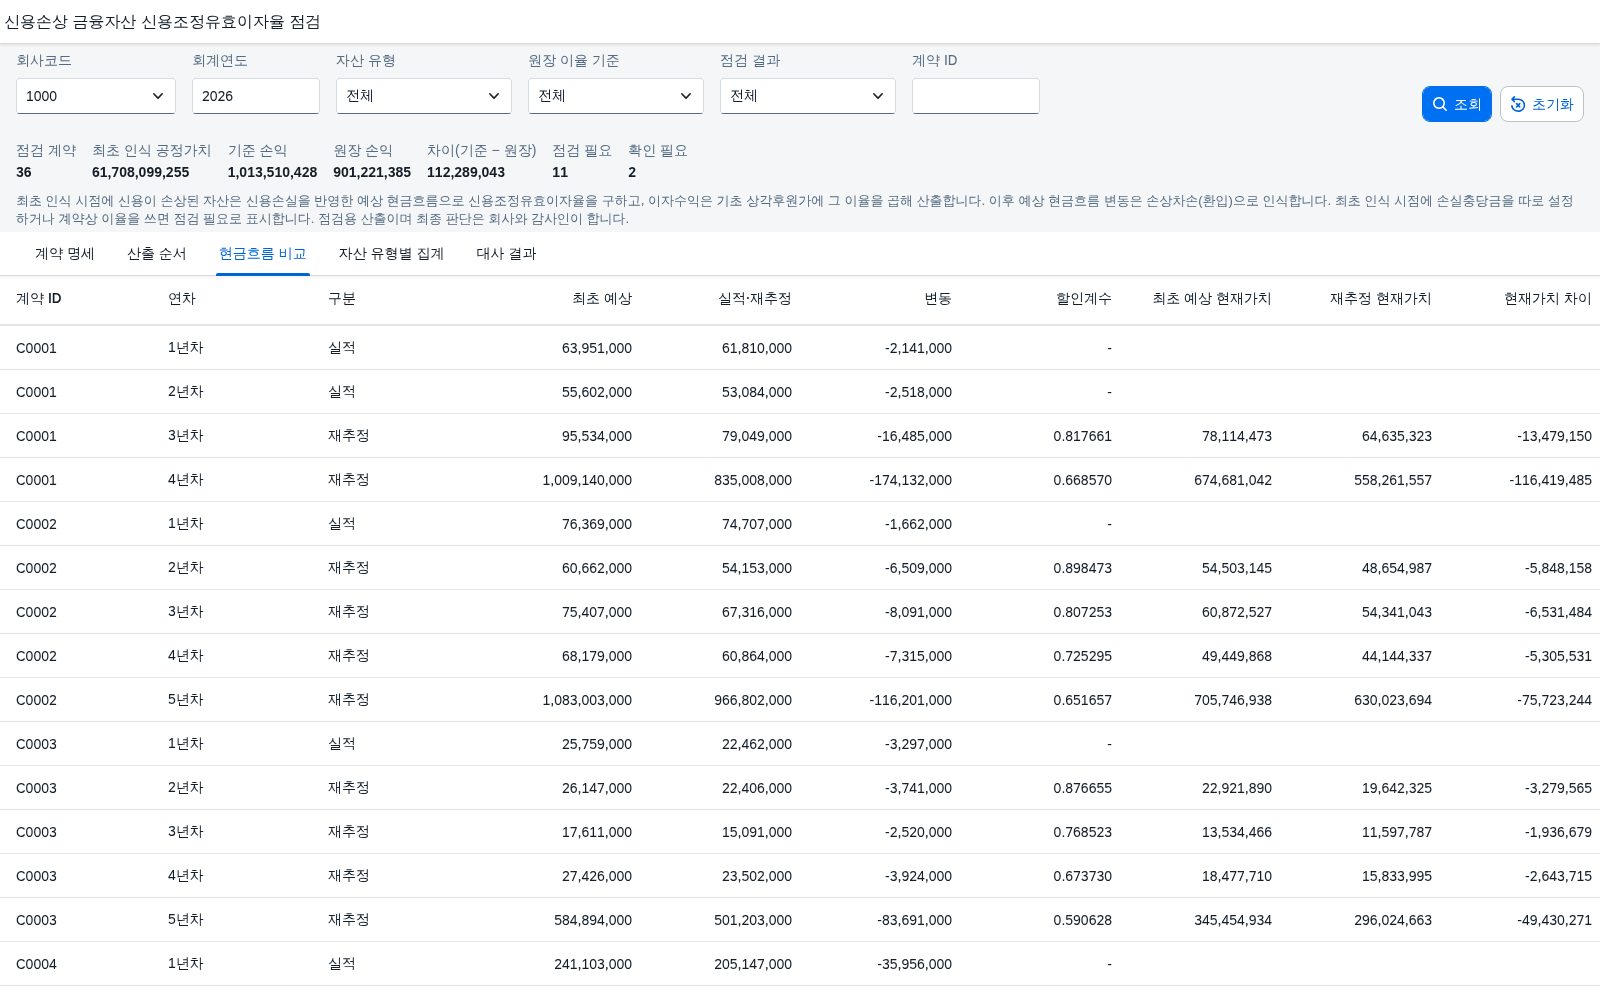
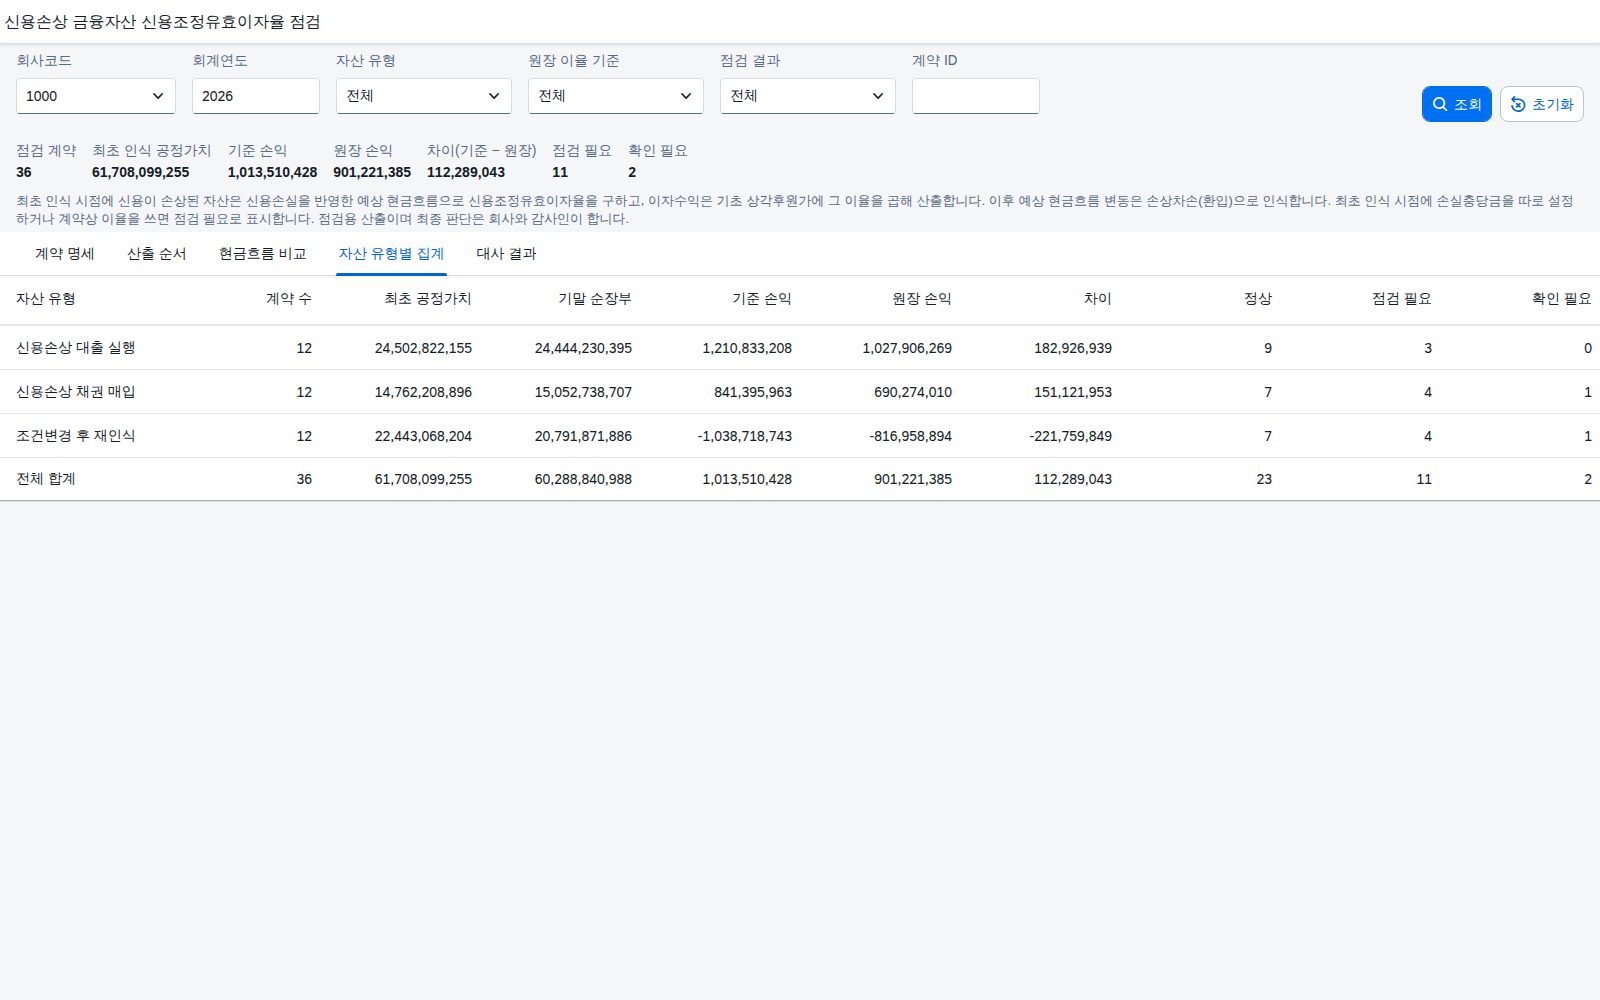
- 탭을 옮겨 가며 계약 명세 → 산출 순서 → 현금흐름 비교 → 자산 유형별 집계 → 대사 결과 순으로 좁혀 봅니다.
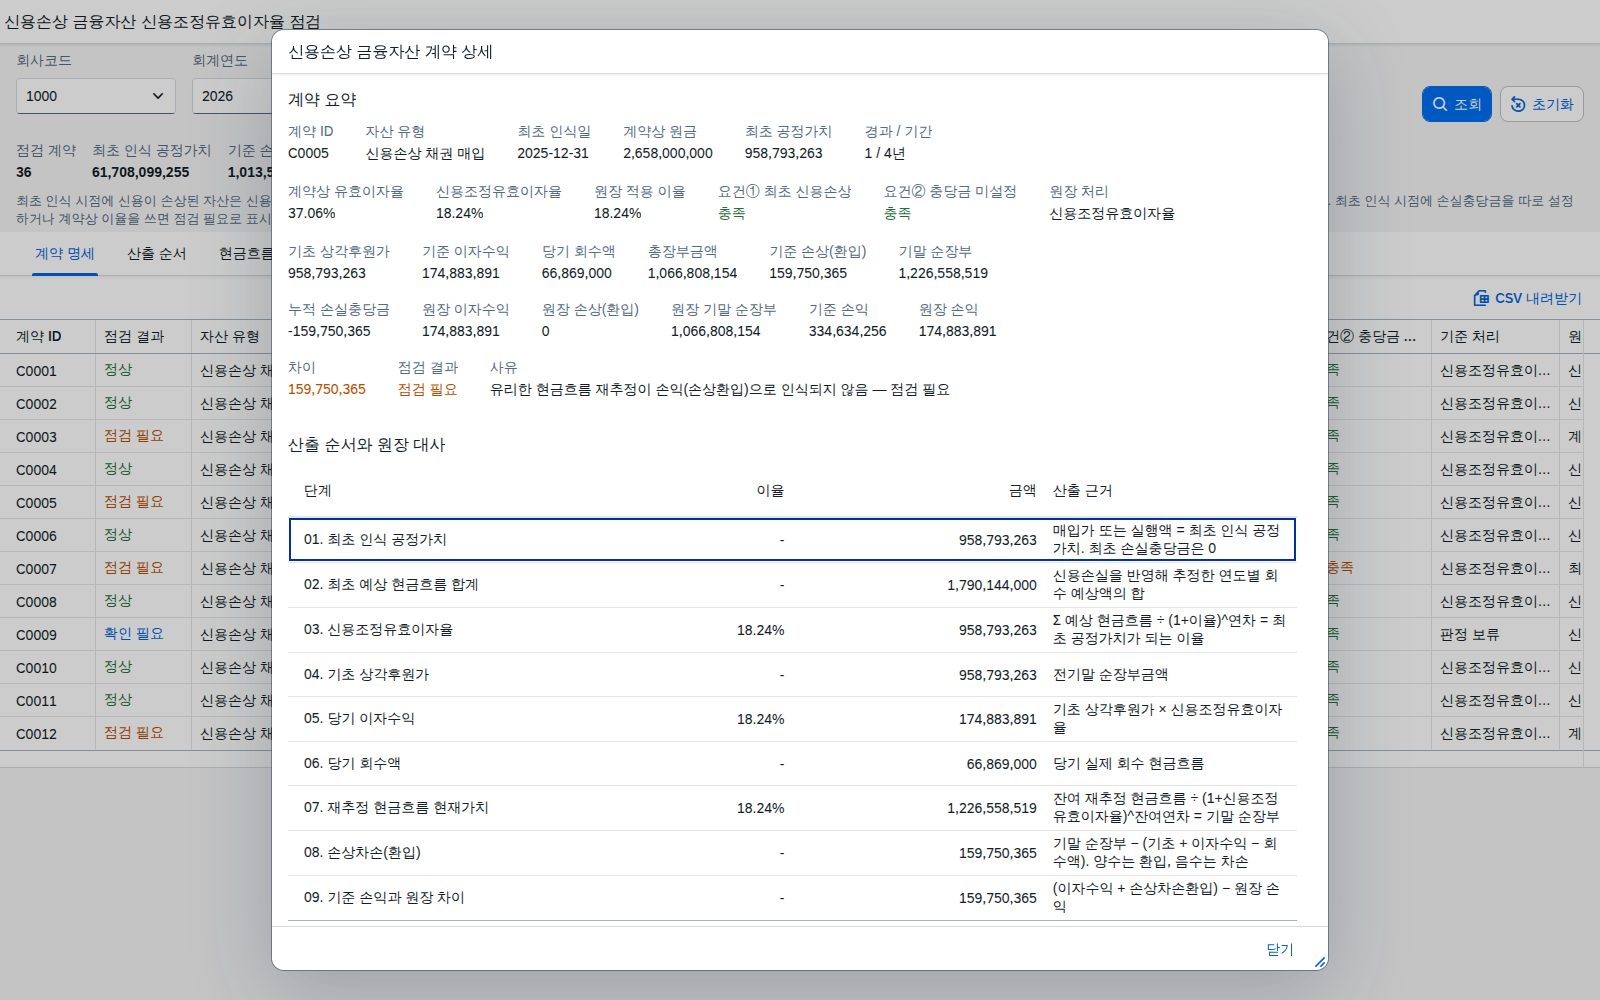
- 계약 명세에서 행을 누르면 이율 비교, 상각후원가 롤포워드, 원장 대사, 9단계 산출 과정, 연차별 현금흐름이 상세 다이얼로그로 열립니다.
- 각 탭의 CSV 내려받기(UTF-8 BOM)로 결과를 저장할 수 있습니다.
이율을 제대로 썼는가 — 세 가지 판정
계약마다 최초 신용손상 증거와 최초 충당금 설정 여부, 원장 이율, 재산출한 기준 손익과 원장 손익의 차이를 차례로 봅니다. 하나라도 점검 필요이면 점검 필요, 없고 확인 필요가 있으면 확인 필요, 모두 충족이면 정상입니다.
| 판정 조건 | 결과 상태 | 사용자 조치 |
|---|---|---|
| 원장 이자수익을 계약상 유효이자율로 산정 | 점검 필요 | 신용조정유효이자율 적용 여부와 이자수익 재계산 확인 |
| 최초 인식 시점에 손실충당금이 설정됨 | 점검 필요 | 예상 현금흐름에 이미 반영된 기대손실과의 이중 반영 여부 확인 |
| 유리한 현금흐름 재추정이 손상환입으로 인식되지 않음 | 점검 필요 | 재추정 근거와 손익 인식 여부 확인 |
| 최초 인식 시점 신용손상 증거 자료 없음 | 확인 필요 | 증거 자료 확인 후 재조회 |
| 요건 충족 + 원장 이율이 신용조정유효이자율 + 기준 손익과 원장 손익 일치 | 정상 | - |
최초 신용손상의 구체적 증거 항목과 재추정 손익의 표시 방법은 원문으로 확인하지 못해 확인 필요로 남겼습니다. 판정 결과는 확인 대상을 알리는 표시이고, 최종 판단은 회사와 감사인이 합니다.
신용조정유효이자율을 구하고 상각후원가를 갱신하는 9단계
- 최초 인식 공정가치 — 매입가 또는 실행액이며 최초 손실충당금은 0 입니다.
- 최초 예상 현금흐름 — 신용손실을 반영해 추정한 연도별 회수 예상액입니다.
- 신용조정유효이자율 r —
Σ 예상 현금흐름 ÷ (1+r)^연차 = 최초 공정가치 - 기초 상각후원가 — 전기말 순장부금액입니다.
- 당기 이자수익 —
기초 상각후원가 × r - 총장부금액 —
기초 + 이자수익 − 당기 회수액 - 재추정 현재가치 — 잔여 재추정 현금흐름을 최초 r 로 할인한 금액이 기말 순장부입니다.
- 손상차손(환입) —
기말 순장부 − 총장부금액. 양수는 환입, 음수는 차손이며 누적 손실충당금은 반대 부호입니다. - 차이 —
(이자수익 + 손상차손환입) − 원장 손익
금액 단위는 원이고, 이율은 연 % 입니다.
조회조건
| 조회조건 | 필수 | 설명 |
|---|---|---|
| 회사코드 | 필수 | 기본 1000 |
| 회계연도 | 필수 | 기본 2026 |
| 자산 유형 | 선택 | 신용손상 채권 매입 · 신용손상 대출 실행 · 조건변경 후 재인식, 전체 선택 시 조건 없이 조회 |
| 원장 이율 기준 | 선택 | 신용조정유효이자율 · 계약상 유효이자율 · 최초 충당금 설정, 전체 선택 시 조건 없이 조회 |
| 점검 결과 | 선택 | 전체 / 정상 / 점검 필요 / 확인 필요 |
| 계약 ID | 선택 | 특정 계약만 조회 |
결과 컬럼
| 영역 | 내용 |
|---|---|
| 요약 | 점검 계약 · 최초 인식 공정가치 · 기준 손익 · 원장 손익 · 차이 · 점검 필요 · 확인 필요 |
| 계약 명세 | 계약 · 점검 결과 · 자산 유형 · 최초 인식일 · 계약상 원금 · 최초 공정가치 · 경과/기간 · 계약상 유효이자율 · 신용조정유효이자율 · 원장 적용 이율 · 요건① · 요건② · 기준/원장 처리 · 기초 상각후원가 · 기준 이자수익 · 당기 회수액 · 기준 손상(환입) · 기말 순장부 · 기준 손익 · 원장 손익 · 차이 · 사유 |
| 산출 순서 | 계약 · 단계 · 이율 · 금액 · 산출 근거 |
| 현금흐름 비교 | 연차 · 구분(실적/재추정) · 최초 예상 · 실적·재추정 · 변동 · 할인계수 · 현재가치 |
| 자산 유형별 집계 | 계약 수 · 최초 공정가치 · 기말 순장부 · 기준 손익 · 원장 손익 · 차이 · 결과별 건수 |
| 정합성 대사 | 대사식 · 산식 · 검사 건수 · 차이 건수 · 최대 차이 금액 |
SAP 표준 기능 매핑
- 원장 — 이자수익·손상차손 인식 금액은 유니버설 저널(
ACDOCA), 근거 전표는BKPF·BSEG를 사용 - 표준 화면 — G/L 개별 항목(FAGLL03·FBL3N) · 계정 잔액(FS10N) · 전표 조회(FB03)
| T-code | 이름 | 쓰임 |
|---|---|---|
FAGLL03 | G/L 계정 개별항목 | 이자수익·손상차손 인식 내역을 원장에서 확인합니다 |
FBL3N | G/L 계정 개별항목(구) | 인식 전표를 확인합니다 |
FS10N | G/L 계정 잔액 조회 | 기말 순장부 대응 계정 잔액을 확인합니다 |
FB03 | 전표 조회 | 차이가 난 계약의 근거 전표를 확인합니다 |
| 기준서 | 요구사항 | 화면 반영 |
|---|---|---|
| IFRS 9 금융상품(K-IFRS 제1109호) | 신용이 손상된 상태로 매입하거나 창출한 금융자산의 식별 | 요건① 판정 |
| IFRS 9 금융상품(K-IFRS 제1109호) | 신용손실을 반영한 예상 현금흐름으로 신용조정유효이자율 산정 | 산출 2~3단계 |
| IFRS 9 금융상품(K-IFRS 제1109호) | 상각후원가에 신용조정유효이자율을 적용한 이자수익 | 산출 4~5단계, 원장 이자수익 대사 |
| IFRS 9 금융상품(K-IFRS 제1109호) | 최초 인식 시 손실충당금 미설정, 이후 누적 변동만 인식 | 요건② 판정, 누적 손실충당금 |
| IFRS 9 금융상품(K-IFRS 제1109호) | 예상 현금흐름 변동의 손상차손(환입) 인식 | 산출 7~8단계, 원장 대사 |
참고 CDS 뷰
@AbapCatalog.sqlViewName: 'ICRIMPEIR'
define view I_CrImpairedAssetEir as select from fin_txn_master as t   // 금융거래 마스터 — 표준 뷰 이름 확인 필요
{
  key t.ContractId,
  t.InitialFairValue as InitFV,
  t.CaEir,
  cast( t.OpeningAmortCost * t.CaEir as abap.dec(17,0) ) as Interest,
  cast( t.OpeningAmortCost + t.OpeningAmortCost * t.CaEir - t.Receipt as abap.dec(17,0) ) as GrossCarry
  // 원장 이자수익·손상차손은 ACDOCA 의 계정 집계와 결합 — 계정 분류 기준 확인 필요
}
뷰 이름과 계정 매핑은 스케치입니다. 금융거래 마스터의 표준 테이블명과 예상 현금흐름 추정 자료의 적재 위치는 확인하지 못해 확인 필요로 남겼습니다.
OpenUI5 구성
| 구성 | 내용 |
|---|---|
| 업무 영역 | 재무회계(FI) |
| 화면 구성 | 조회조건 영역(우측 조회) + 요약 줄 + 계약 명세·산출 순서·현금흐름 비교·자산 유형별 집계·정합성 대사 5개 탭, 상세 Dialog |
| 데이터 모델 | OData V2 모델을 앱 설정(manifest)에서 선언하고, 표마다 해당 엔티티셋에 직접 바인딩 |
| 조회조건 처리 | 필터 객체로 만들어 서버 조회 조건($filter)으로 전달하며 "전체"는 조건을 만들지 않음 |
| 정렬·페이징 | 정렬 객체로 서버 정렬($orderby), 표 범위 읽기로 페이징($top·$skip), 총건수는 인라인 건수 |
| 금액 처리 | 금액은 문자열로 오므로 숫자로 변환해 표시·정렬 |
| 실패 안내 | 서비스 연결 실패와 요청 실패, 빈 응답을 구분해 사용자 메시지로 안내 |
| 테마 | sap_horizon · 한국어 |
파일 구성
| 구분 | 내용 |
|---|---|
| 앱 본체 | index.html · manifest.json · Component.js · controller · view · model · i18n · css |
| 데이터 서비스 | OData 서비스 정의와 엔티티셋별 데이터 |
| 검증 전용 | 앱 본체와 분리된 검증용 샘플 데이터 구성 |
| 설명서 | readme.html (13개 절) |
검증 결과
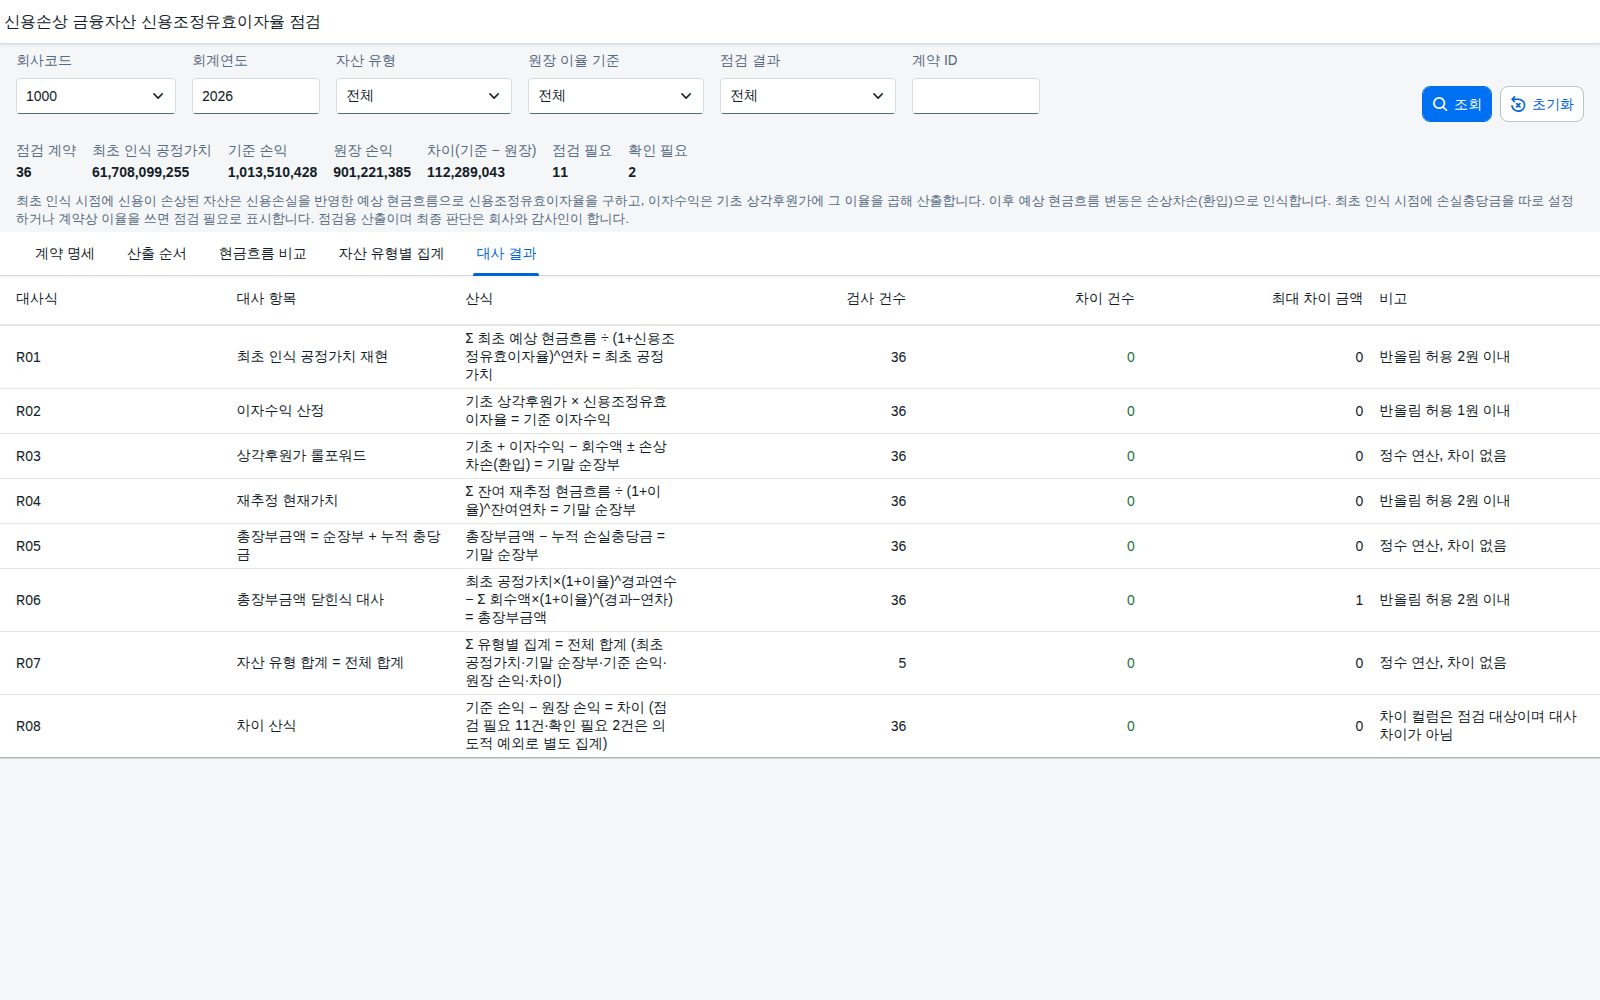
화면 구성에 쓴 검증용 샘플 데이터는 가상 계약 36건(신용손상 채권 매입·대출 실행·조건변경 후 재인식 각 12건, 연차별 현금흐름 142줄)을 기준으로 이율·상각후원가·원장 금액이 원 단위로 맞물리도록 구성했습니다.
| 대사식 | 검사 | 결과 |
|---|---|---|
| Σ 최초 예상 현금흐름 ÷ (1+r)^연차 = 최초 공정가치 | 36 | 차이 0건 (반올림 2원 이내) |
| 기초 상각후원가 × r = 기준 이자수익 | 36 | 차이 0건 (반올림 1원 이내) |
| 기초 + 이자수익 − 회수액 ± 손상차손(환입) = 기말 순장부 | 36 | 차이 0건 |
| Σ 잔여 재추정 현금흐름 ÷ (1+r)^잔여연차 = 기말 순장부 | 36 | 차이 0건 (반올림 2원 이내) |
| 총장부금액 − 누적 손실충당금 = 기말 순장부 | 36 | 차이 0건 |
| 최초 공정가치×(1+r)^경과연수 − Σ 회수액×(1+r)^(경과−연차) = 총장부금액 | 36 | 차이 0건 (최대 1원, 허용 2원 이내) |
| 유형별 합계 = 전체 합계 (공정가치·순장부·기준 손익·원장 손익·차이) | 5 | 차이 0건 |
| 기준 손익 − 원장 손익 = 차이 | 36 | 차이 0건 |
원장 이자수익을 계약상 유효이자율로 둔 5건, 최초 인식 시점에 충당금을 설정한 3건, 유리한 재추정을 손익에 반영하지 않은 3건은 점검 화면의 동작을 보이기 위해 의도적으로 구성한 점검 필요 케이스이고, 신용손상 증거를 확인하지 못한 2건은 확인 필요 케이스입니다. 대사 차이와는 분리해 기록했습니다. 대사식은 별도 스크립트로 전수 실행했고, 화면 요약의 기준 손익 1,013,510,428, 원장 손익 901,221,385, 차이 112,289,043은 검증 스크립트 합계와 같습니다.
자주 묻는 질문
이 화면은 언제부터, 어디까지 적용되나요?
IFRS 9 금융상품(K-IFRS 제1109호)은 이미 시행 중인 기준서입니다. 이 화면은 신용이 손상된 상태로 매입하거나 창출한 금융자산의 이자수익과 손상차손(환입)에 한정하며, 최초 인식 시점 신용손상의 구체적 증거 항목과 세부 경과규정은 원문 확인 필요입니다.
계약상 유효이자율과 신용조정유효이자율은 무엇이 다른가요?
계약상 유효이자율은 계약 현금흐름으로, 신용조정유효이자율은 신용손실을 반영한 예상 현금흐름으로 최초 공정가치를 할인해 구합니다. 화면은 두 이율을 나란히 보여 원장이 어느 이율을 썼는지 확인하게 합니다.
점검 필요로 나온 계약은 잘못 처리된 건인가요?
그렇게 단정하지 않습니다. 화면은 재산출 결과를 원장과 맞춰 차이가 있는 건을 가려내는 점검 도구이고, 최종 판단은 회사와 감사인이 합니다.
확인 필요는 무엇인가요?
최초 인식 시점 신용손상 증거처럼 판정에 필요한 자료가 없어 처리 방식을 정할 수 없는 건입니다. 자료 확인 후 다시 조회하면 판정됩니다.
신용손상 채권의 이자수익, 결산 전에 이율부터 다시 구해 보세요
계약마다 엑셀로 예상 현금흐름과 이율을 다시 풀어 원장과 비교하는 대신, 화면에서 신용조정유효이자율과 이자수익, 손상차손(환입)을 미리 대사해 두면 결산과 감사 대응이 한결 가벼워집니다. 현재 SAP 환경 기준으로 어떻게 적용되는지 함께 확인해 드립니다.