SAP 자산 처분 현황 조회 — 팔았는가 버렸는가, 손익은 얼마인가
폐기와 매각 처분전표를 모아 취득가액·상각누계·장부가액 처분분과 처분손익을 확인하고, NBV 등식과 전표 차대를 이중으로 대사하는 화면입니다.
소개 영상블로그 목차 순서대로 · 자막 포함
주요 재생 지점
도입 포인트 — 이 앱을 사용해야 하는 이유
고정자산 처분은 취득가액, 감가상각누계, 장부가액, 처분손익 등 여러 숫자가 복잡하게 얽혀 있어 정확한 손익 산출과 원장 정합성 확보에 어려움이 많습니다. 이 앱은 SAP 표준 처분 구조를 활용해 이 복잡한 계산과 전표 대사 작업을 자동화하여, 처분 손익의 신뢰도를 높이고 재무 보고의 정확성을 확보합니다.
핵심 포인트 여섯 가지
| 핵심 포인트 | 고객이 얻는 것 | 지금 방식이라면 |
|---|---|---|
| ① 정확한 처분 손익 산출 | SAP 표준 폐기(ABAVN) 및 매각(ABAON) 거래 유형에 따라 취득가액, 상각누계, 장부가액 처분분과 처분대가를 종합하여 처분손익을 자동 계산합니다. 장부가액은 '취득가액 - 상각누계'로, 처분손익은 '처분대가 - 장부가액' 산식으로 계산하며, 이는 회사의 자산 처분 정책에 부합하도록 처리됩니다. | 수기로 관련 정보를 집계하고 손익을 계산하여, 계산 착오나 누락 발생 가능성이 있습니다. |
| ② 보조부-원장 이중 대사 검증 | 각 처분 건에 대해 자산 보조부 관점에서는 '장부가액 처분분 = 취득가액 처분분 - 상각누계 처분분' NBV 등식을 검증하고, 전표 관점에서는 처분 전표의 차대변 합계 일치 여부를 검증합니다. 두 대사식이 모두 일치해야 해당 건이 대사 완료로 판정됩니다. | 자산 보조부와 재무 원장 간의 불일치를 찾아내기 위해 수작업 대사가 필요하며, 불일치 발생 시 원인 추적에 많은 시간이 소요됩니다. |
| ③ 처분 유형별 손익 명확화 | 폐기(ABAVN)와 매각(ABAON) 처분 유형을 표준 거래유형으로 구분하여 조회하고, 폐기는 장부가액 전액이 손실로, 매각은 처분대가와 장부가액의 차액만 손익으로 처리하는 기준에 따라 명확하게 손익을 파악하도록 돕습니다. | 폐기와 매각의 손익 성격 차이로 인해 분석 및 공시 시 혼동이 발생하거나 추가적인 구분이 필요합니다. |
| ④ 내부 이동건 자동 제외 | SAP 표준 처분 구조에서 사내 이체(그룹 내 이동)는 처분으로 인식될 수 있으나, 실제 손익을 발생시키지 않으므로 처분 목록에서 자동으로 제외하여 보고의 불필요한 혼란을 방지합니다. | 사내 이체 건이 처분 목록에 포함되어 실제 손익 발생 건과 혼동될 수 있으며, 별도로 필터링하는 작업이 필요합니다. |
| ⑤ 이상 거래 신속 탐지 | 모든 처분 건에 대해 NBV 등식 및 전표 차대일치 검증 결과를 화면에 즉시 표시하여, 대사 실패 건을 한눈에 식별하도록 돕습니다. 문제 발생 시 관련 자산 설정이나 전표 기장 오류 확인 대상을 안내합니다. | 처분 후 오류가 뒤늦게 발견되거나, 오류 발생 시 어느 부분이 문제인지 파악하기 어렵습니다. |
| ⑥ 유연한 조건 조회 및 활용 | 회사코드, 회계연도, 처분유형, 자산등급, 코스트센터 등 다양한 조회 조건을 제공하여 특정 범위의 처분 현황을 빠르게 확인하며, 조회된 결과는 CSV로 다운로드하여 추가 분석에 활용할 수 있습니다. | 원하는 조건으로 데이터를 추출하기 어렵거나, 추출된 데이터를 다시 가공하는 데 시간이 듭니다. |
도입하면 달라지는 것
- 고정자산 처분 손익의 정확성 향상
- 수작업 대사 업무 시간 및 오류 감소
- 재무 보고 신뢰도와 감사 대응력 강화
- 이상 거래 조기 감지 및 원인 분석 지원
이런 회사에 맞습니다
빈번한 고정자산 처분으로 손익 검증에 어려움을 겪는 기업, 결산 시 자산 처분 관련 오류를 줄이고자 하는 재무·관리회계팀, 그리고 재무 보고의 신뢰성과 투명성을 높이고자 하는 CFO에게 적합합니다.
처분 유형과 손익 성격
| 유형 | 내용 | 처분대가 | 손익 |
|---|---|---|---|
| 폐기 ABAVN | 사용 불가로 버림 | 없음 (0) | 장부가액 전액이 손실 |
| 매각 ABAON | 외부에 판매 | 판매 대금 | 대가 − 장부가액 |
| 부분 처분 | 자산 일부만 처분 | 해당 비율 | 비율만큼 안분 |
| 사내 이체 | 처분이 아니라 이동 | 해당 없음 | 손익 없음 |
사내 이체는 처분으로 보이지만 그룹 내 이동이라 손익이 생기지 않습니다. 처분 목록에서 제외해야 합니다.
실행 화면
실제 화면 3종 둘러보기
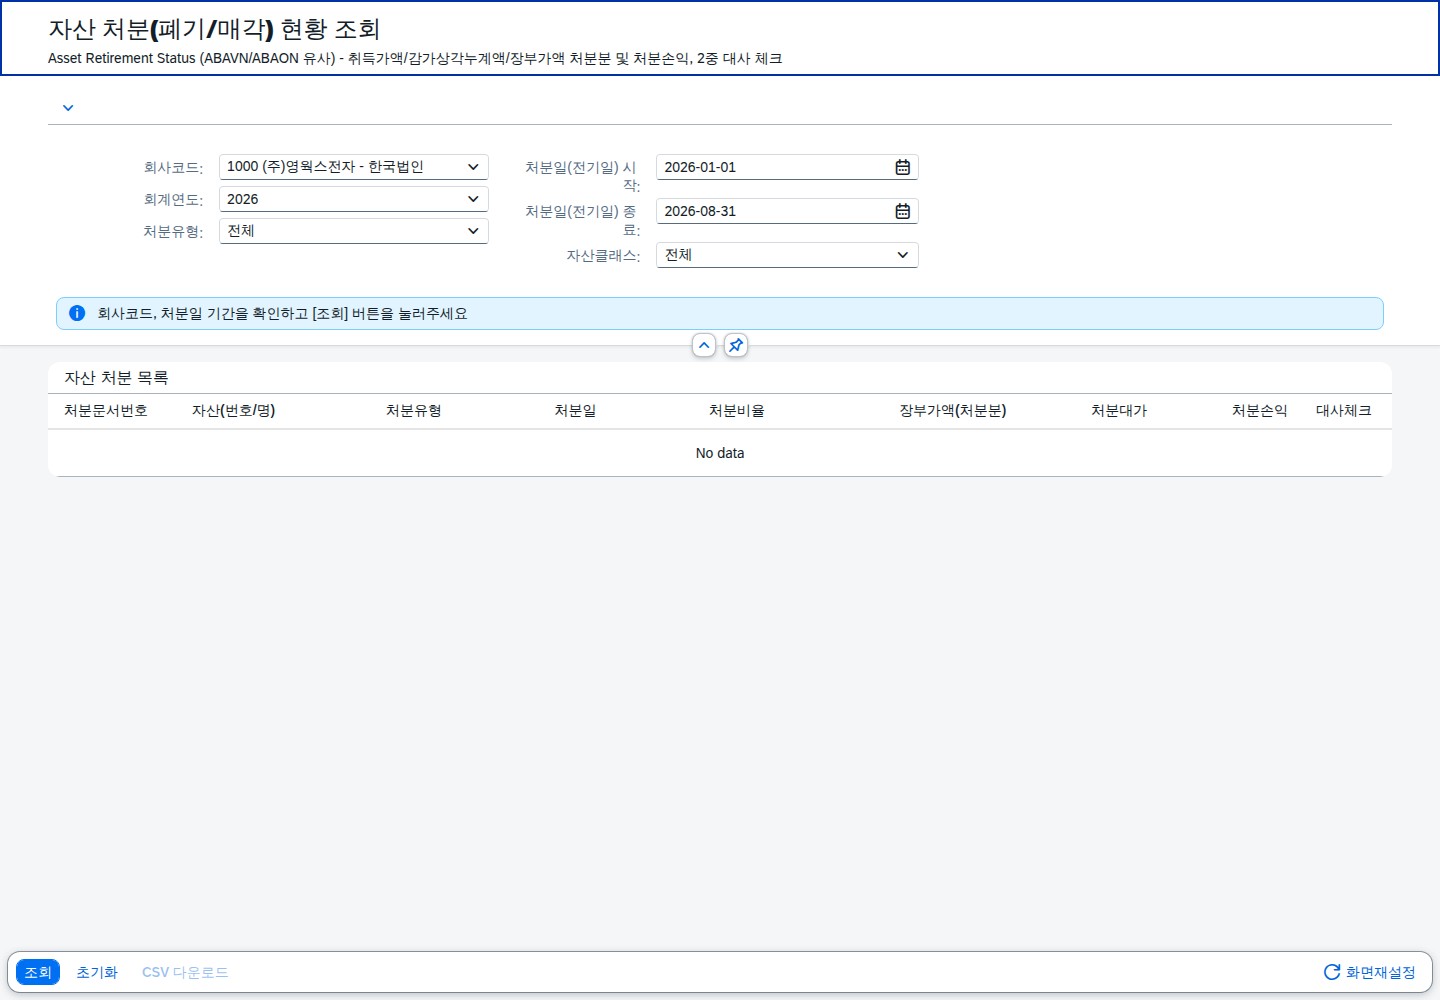
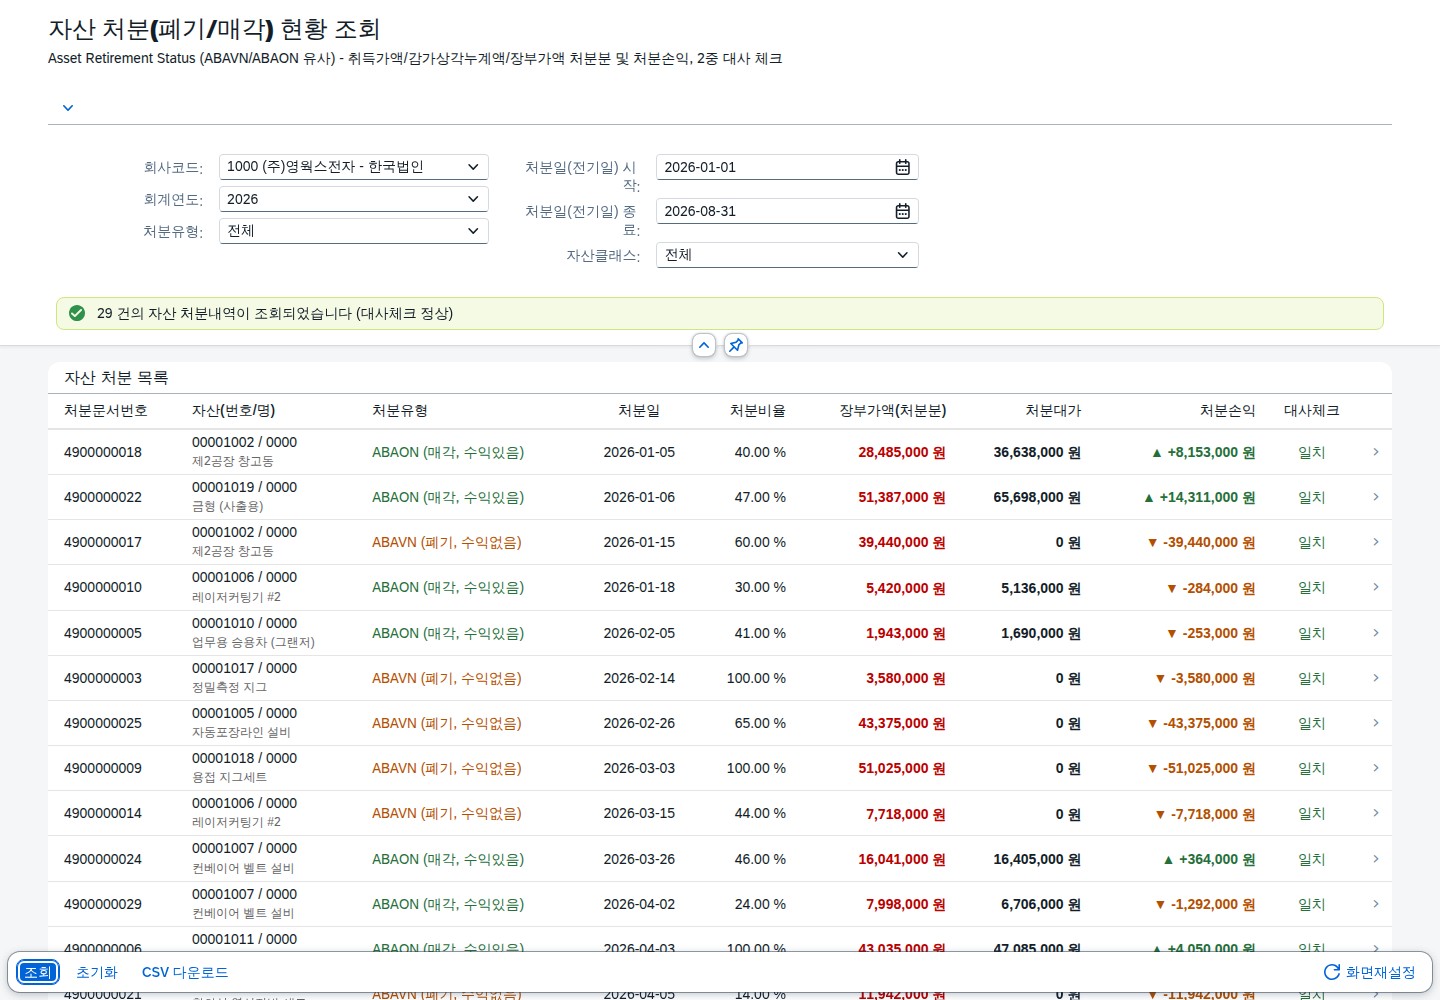
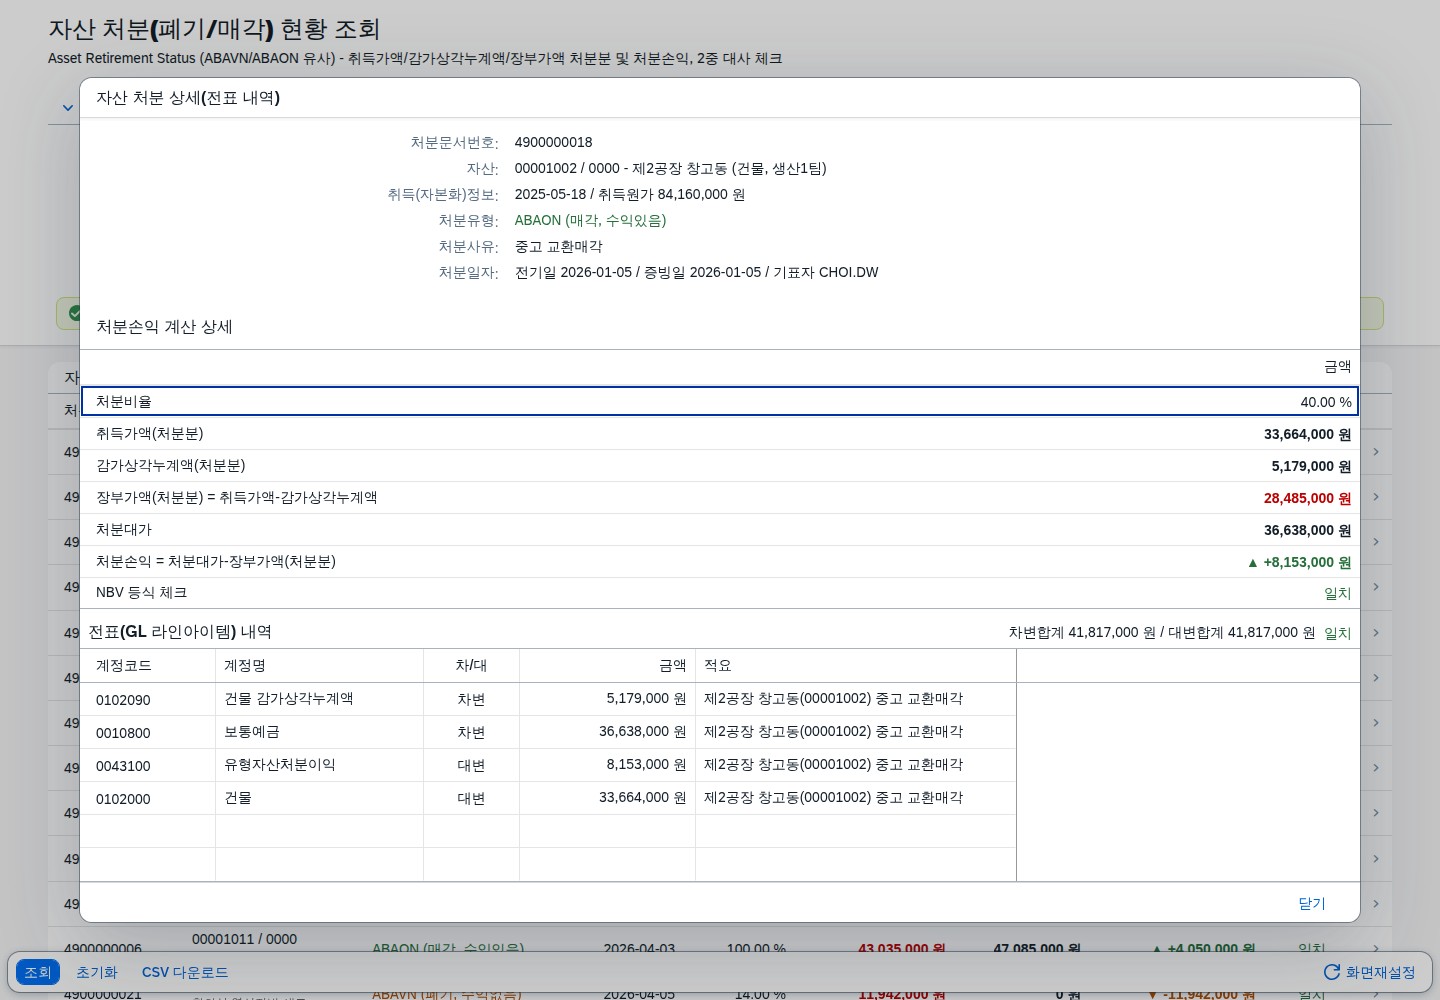
회사코드·회계연도·처분유형으로 조회하면 처분 건이 모입니다 → 이중 대사 결과로 숫자를 믿어도 되는지 먼저 확인하고 → 행을 눌러 처분 전표의 차대 라인을 검증합니다.
아래는 실제로 앱을 실행해 기능을 눌러 가며 캡처한 화면입니다. 이미지를 클릭하면 원본 크기로 확대됩니다.
사용 방법
- 회사코드와 회계연도를 고릅니다.
- 처분유형으로 폐기와 매각을 나눕니다. 손익 성격이 달라 따로 보는 것이 좋습니다.
- 자산등급으로 범위를 좁힙니다.
- 조회조건 입력필드에서 값을 바꾸거나 Enter 를 누르면 즉시 조회됩니다.
- 대사 결과를 먼저 봅니다. 두 검증이 모두 통과하면 아래 숫자를 그대로 읽어도 됩니다.
- 처분손익이 큰 건은 손익 영향이 커 별도 검토 대상입니다.
- 행을 선택하면 전표 라인이 열립니다.
- 결과는 CSV 다운로드로 내려받습니다.
이중 대사 규칙
같은 처분 건을 두 방향에서 검증합니다. 자산 관점과 전표 관점입니다.
① NBV 등식
   장부가액 처분분 = 취득가액 처분분 − 상각누계 처분분
   처분손익        = 처분대가 − 장부가액 처분분

② 전표 차대일치
   처분 전표의 차변 합계 = 대변 합계

두 검증이 모두 통과해야 대사 완료
두 방향으로 보는 이유
①만 보면 자산 보조부 안에서만 맞는 상태가 됩니다. 전표가 잘못 만들어졌어도 자산 쪽 숫자는 성립할 수 있습니다. ②만 보면 차대는 맞는데 금액 구성이 틀린 경우를 놓칩니다. 두 검증을 함께 걸면 보조부와 원장 어느 쪽에서 어긋났는지까지 좁혀집니다.
조회조건
| 필드 | 필수 | 설명 |
|---|---|---|
회사코드 Bukrs | 필수 | 대상 회사코드 |
| 회계연도 | 필수 | 처분 연도 |
| 처분유형 | 선택 | 폐기 / 매각 |
자산등급 AssetClass | 선택 | 건물 · 기계 · 차량 등 |
코스트센터 Kostl | 선택 | 귀속 부서 |
| 처분일 | 선택 | 기간 From~To |
결과 컬럼
데모를 신청하신 고객께 공개되는 내용입니다
CDS 뷰 구성, 데이터 모델, 점검 · 산출 규칙처럼 실제 구현에 가까운 상세 설계는 이 앱의 데모를 신청하신 고객께만 보여 드리고 있습니다. 양해 부탁드립니다.
데모를 신청해 주시면 확인 후 바로 열람할 수 있도록 열어 드리고, 이미 신청하셨다면 신청하신 Google 계정으로 로그인하시면 이 자리에 내용이 표시됩니다.
SAP 표준 기능 확장 포인트
SAP 표준 기능 매핑
| 표준 | 역할 | 이 화면에서의 확장 |
|---|---|---|
ABAVN | 자산 폐기 | 처분분과 손익을 계산해 목록으로 제시 |
ABAON | 자산 매각 | 처분대가와 손익을 함께 표시 |
AW01N | 자산 조회 | 처분 전후 가액 확인 |
ANLA · ANLC | 자산 마스터 · 가액 | 취득가액·상각누계 |
ANEP | 자산 거래 — 처분 | 처분분 원천 |
BSEG | 전표 라인 | 차대일치 검증 |
도입 시 확인이 필요한 부분
처분손익 계정이 영업외손익인지 별도 계정인지가 회사 정책에 따라 다릅니다. 또 기중 처분 시 처분 시점까지의 상각을 먼저 인식하는지가 설정에 달려 있어, 그에 따라 장부가액 처분분이 달라집니다. 대사 결과가 어긋난다면 이 설정을 먼저 확인합니다.
CDS 구성
데모를 신청하신 고객께 공개되는 내용입니다
CDS 뷰 구성, 데이터 모델, 점검 · 산출 규칙처럼 실제 구현에 가까운 상세 설계는 이 앱의 데모를 신청하신 고객께만 보여 드리고 있습니다. 양해 부탁드립니다.
데모를 신청해 주시면 확인 후 바로 열람할 수 있도록 열어 드리고, 이미 신청하셨다면 신청하신 Google 계정으로 로그인하시면 이 자리에 내용이 표시됩니다.
자주 묻는 질문
자주 묻는 질문
폐기와 매각을 왜 나눠 보나요?
폐기는 장부가액 전액이 손실로 떨어지지만 매각은 대가와의 차액만 손익입니다. 손익 성격이 달라 분석과 공시에서 구분해야 하고, 폐기가 많으면 자산 관리 자체를 점검할 신호가 됩니다.
기중에 처분하면 상각은 어떻게 되나요?
설정에 따라 처분 시점까지의 상각을 먼저 인식한 뒤 처분합니다. 이 처리를 하지 않으면 장부가액이 과대평가돼 처분손실이 커지므로, 대사 결과가 어긋날 때 가장 먼저 확인할 지점입니다.
부분 처분도 잡히나요?
잡힙니다. 취득가액과 상각누계가 처분 비율만큼 안분돼 빠지며, 남은 부분은 계속 상각됩니다. NBV 등식은 처분분 기준으로 성립해야 합니다.
SAP 표준 기능과 어떻게 이어지나요?
처분 전기는 ABAVN·ABAON 이 담당하고 결과는 자산 거래와 전표에 남습니다. 이 화면은 그 두 곳을 함께 읽어 NBV 등식과 차대일치를 동시에 검증하고, 처분손익을 목록으로 보여 주는 확장입니다.