SAP 사용권자산 손상 점검 — IFRS 16·IAS 36, 회수가능액과 손상차손·손상 후 상각액이 장부와 맞는지 결산 전에 다시 계산해 대조한다
손상 징후 자산 선별 · 순공정가치와 사용가치 중 큰 금액 · 사용가치 현금흐름과 리스료 제외 · 손상 후 상각액 · 점검 코드 I01~I05 · 정합성 대사 — 소개 영상과 실제 화면 7종을 싣습니다.
소개 영상블로그 목차 순서대로 · 자막 포함9개 장면첫 화면 → 점검 필요 건 → 산출·장부 비교 → 사용가치 현금흐름 → 상세 → 유형별 집계 → 대사 결과
주요 재생 지점
도입 포인트 — 이 앱을 사용해야 하는 이유
리스로 들여온 사무실·창고·차량·설비는 장부에 사용권자산으로 남습니다. 그런데 영업소를 닫기로 했거나 창고가 비었거나 사업장을 분리하기로 하면, 이 자산도 일반 자산처럼 손상 징후를 봐야 합니다. 결산 때마다 같은 세 질문이 돌아옵니다. 징후가 있는 자산은 어느 것인가, 회수가능액은 얼마로 잡았나, 그래서 손상차손과 이후 상각액은 장부와 맞나. 이 앱은 세 답을 한 화면에 모아 장부와 나란히 놓습니다.
핵심 포인트 여섯 가지
| 포인트 | 고객이 얻는 것 | 지금 방식이라면 |
|---|---|---|
| ① 징후 자산만 골라 다시 계산 | 징후가 있는 자산에 대해서만 순공정가치·사용가치·회수가능액을 구하고 손상차손을 산출합니다. | 자산 목록에서 징후 건을 눈으로 고르고 엑셀로 옮겨 계산합니다. |
| ② 산출값과 장부값을 나란히 | 산출 손상차손과 장부 손상차손, 산출 월 상각액과 장부 월 상각액의 차이가 한 줄에 보입니다. | 장부 값을 따로 뽑아 붙이고 차이는 사람이 찾습니다. |
| ③ 어긋난 이유를 코드로 | 검사 기록 누락, 리스료 혼입, 회수가능액 선택 오류, 상각 미조정, 징후 없는 손상 인식을 I01~I05 로 가릅니다. | “뭔가 다르다”에서 멈추고 원인 추적이 길어집니다. |
| ④ 사용가치 계산 과정이 보임 | 연차별 현금흐름·할인계수·현재가치를 표로 펼쳐 합계의 출처를 설명할 수 있습니다. | 결과 금액만 남고 과정은 파일 안에 묻힙니다. |
| ⑤ 스스로 검산 | 정합성 대사 7종과 장부 점검 대사 3종의 좌변·우변·차이 건수를 화면에 보입니다. | 검산이 담당자의 기억에 맡겨집니다. |
| ⑥ 사내망·보안 친화 | OpenUI5 표준 컨트롤만 쓰고 외부 차트 라이브러리가 없습니다. 서비스는 OData V2 로 분리되어 있습니다. | 라이브러리 반입 심사부터 거칩니다. |
사례로 보는 효과 — 25건 중 9건, 장부 손상차손이 9.4억 많다
가상 리스 계약 25건(건물·부동산 12, 차량 4, 설비·장비 9)과 사용가치 현금흐름 76행으로 돌렸습니다. 산출 손상차손 합계는 34.2억, 장부 손상차손 합계는 43.6억이라 차이가 +9.4억입니다. 점검 필요 9건은 모두 이 자료에 의도적으로 넣은 예외이며, 어떻게 걸리는지를 보여 주기 위한 것입니다.
| 코드 | 점검 내용 | 건수 | 사례(검증용 샘플) |
|---|---|---|---|
| I01 | 손상 징후가 있는데 손상검사 기록이 없음 | 2 | 징후 자산 R017 — 산출 손상차손 2.85억, 장부는 0 |
| I02 | 사용가치 현금흐름에 리스료 지급이 포함됨 | 2 | R019 — 장부 사용가치 9.62억, 리스료를 뺀 산출 14.82억 |
| I03 | 회수가능액을 큰 금액이 아닌 값으로 잡음 | 2 | R021 — 장부는 순공정가치 10.82억, 사용가치 16.25억이 더 큼 |
| I04 | 손상차손은 같은데 월 상각액이 다름 | 2 | R023 — 장부 월 1,167만원, 손상 후 기준 산출 873만원 |
| I05 | 징후 없음인데 손상차손이 인식됨 | 1 | R025 — 징후 없음, 장부 손상차손 2,143만원 |
R019 를 풀어 보면 이렇습니다. 장부금액 17.25억, 순공정가치 10.35억, 리스료 지급을 뺀 현금흐름의 사용가치 14.82억입니다. 회수가능액은 둘 중 큰 14.82억이라 손상차손은 2.43억이어야 하는데, 장부는 리스료가 섞인 현금흐름으로 사용가치를 9.62억으로 낮춰 구한 뒤 순공정가치를 회수가능액으로 잡아 6.90억을 인식했습니다. 합계만 보면 “손상이 났다”로 끝나지만, 구성 요소를 펼치면 이 차이가 리스료 한 줄에서 나왔다는 것이 보입니다.
도입하면 달라지는 것
- 결산 전 점검 — 징후 자산 선별, 회수가능액 재계산, 장부 대조가 한 화면에서 끝나 엑셀 취합이 줄어듭니다.
- 감사 대응 — 사용가치의 연차별 현금흐름과 할인계수가 그대로 남아 “이 금액은 어떻게 나왔나”에 바로 답합니다.
- 손상 후 상각 — 손상차손만 맞추고 상각액을 그대로 두는 실수를 I04 로 잡습니다.
- 검사 기록 관리 — 징후는 있는데 검사한 기록이 없는 자산이 목록에 남지 않습니다.
이런 회사에 맞습니다
사무실·창고·차량·설비를 다수 리스하고 사용권자산을 자산 서브원장으로 관리하는 회사, 폐쇄·분리·유휴 같은 징후가 생길 때마다 엑셀로 손상 계산을 새로 짜던 재무회계팀, 그리고 손상 입력값(공정가치·할인율·현금흐름)을 통제된 숫자로 남겨야 하는 결산 조직에 맞습니다.
숫자를 믿을 수 있는가 — 검증 결과
데모를 신청하신 고객께 공개되는 내용입니다
CDS 뷰 구성, 데이터 모델, 점검 · 산출 규칙처럼 실제 구현에 가까운 상세 설계는 이 앱의 데모를 신청하신 고객께만 보여 드리고 있습니다. 양해 부탁드립니다.
데모를 신청해 주시면 확인 후 바로 열람할 수 있도록 열어 드리고, 이미 신청하셨다면 신청하신 Google 계정으로 로그인하시면 이 자리에 내용이 표시됩니다.
사용 방법
- 기준 연월(보고기간말 6자리)을 입력하고 필요하면 자산 유형·손상 징후·산출 회수가능액 기준·검토 기준일·점검 코드·점검 결과로 좁힙니다. 화면을 처음 열면 기본 조건으로 한 번 자동 조회됩니다.
- 위쪽 KPI 여섯 가지 — 자산 건수, 점검 필요 건수, 산출·장부 손상차손 합계, 차이, 정합성 대사 차이 건수 — 가 같은 조건으로 다시 계산됩니다.
- 사용권자산 명세에서 점검 결과가 ‘점검 필요’인 줄을 찾고, 행을 눌러 장부금액부터 회수가능액·손상차손·월 상각액과 연차별 현금흐름을 한 창에서 봅니다.
- 사용가치 현금흐름 탭에서 징후 자산의 연차별 현금흐름·참고용 리스료·할인계수·현재가치를 확인합니다.
- 유형별 집계로 건물·차량·설비 단위의 차이를 보고, 대사 결과에서 정합성과 장부 점검이 각각 몇 건 어긋났는지 확인합니다.
- 보고 있는 탭은 CSV로 내려받아 검토 자료에 붙이고, 검토 요청용 .pptx 는 이 글 왼쪽의 ‘검토용 자료 다운로드’로 받습니다.
실행 화면
실제 브라우저에서 sap_horizon 테마로 렌더링한 화면 7종을 순서대로 싣습니다. 그림을 누르면 크게 볼 수 있습니다. 숫자는 모두 같은 검증용 샘플 자료에서 나온 것이라 화면끼리 맞춰 보셔도 됩니다.
처음 연 화면 — 조건·KPI·명세가 한 화면에
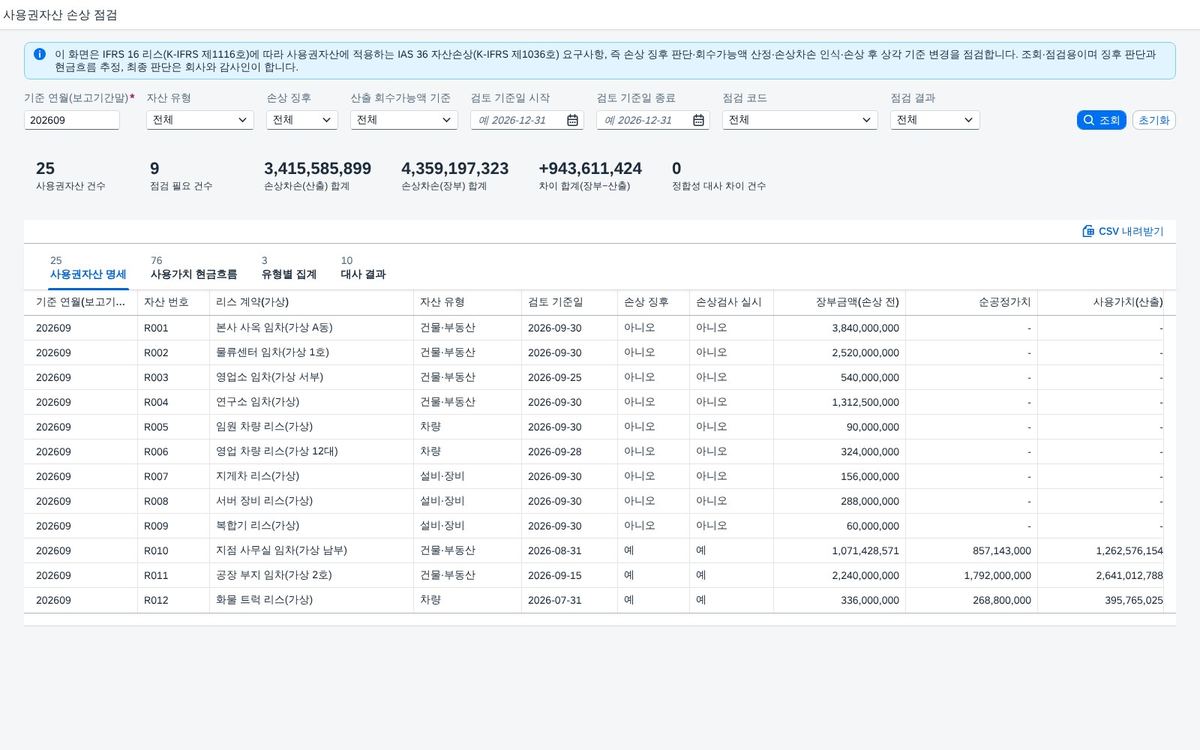
화면을 열자마자 기본 조건으로 한 번 조회하므로 빈 표를 보고 시작하지 않습니다. 기준 연월은 필수라 모든 탭이 같은 보고기간말로 읽히고, 위쪽 KPI 는 지금 걸린 조건으로 다시 계산됩니다. 결산 담당자가 가장 먼저 보는 건 ‘점검 필요 몇 건, 차이 얼마’ 한 줄이기 때문에 표보다 위에 두었습니다.
점검 필요만 보기 — 9건
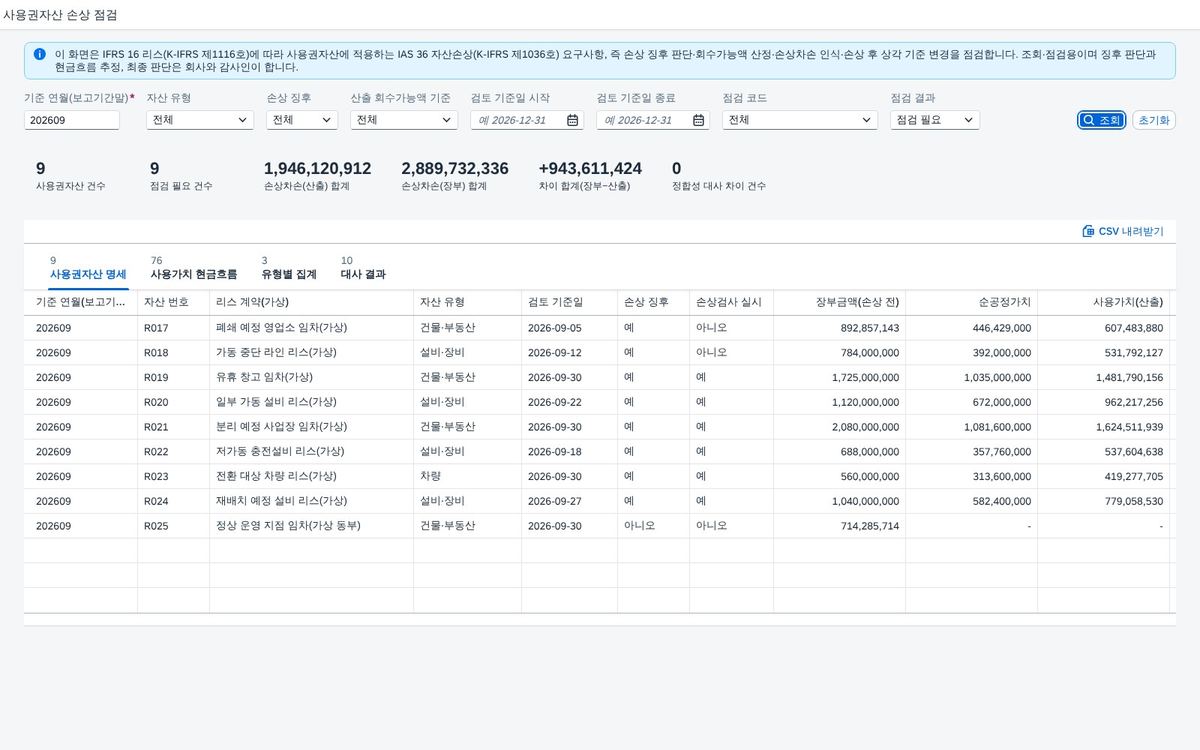
필터는 서비스에 $filter 로 넘어가고 KPI 도 같은 필터로 다시 읽습니다. 그래서 표와 KPI 가 서로 다른 범위를 말할 일이 없습니다. 점검 코드까지 좁히면 같은 유형의 어긋남만 모아 볼 수 있습니다.
산출과 장부 — 손상차손·월 상각액 비교
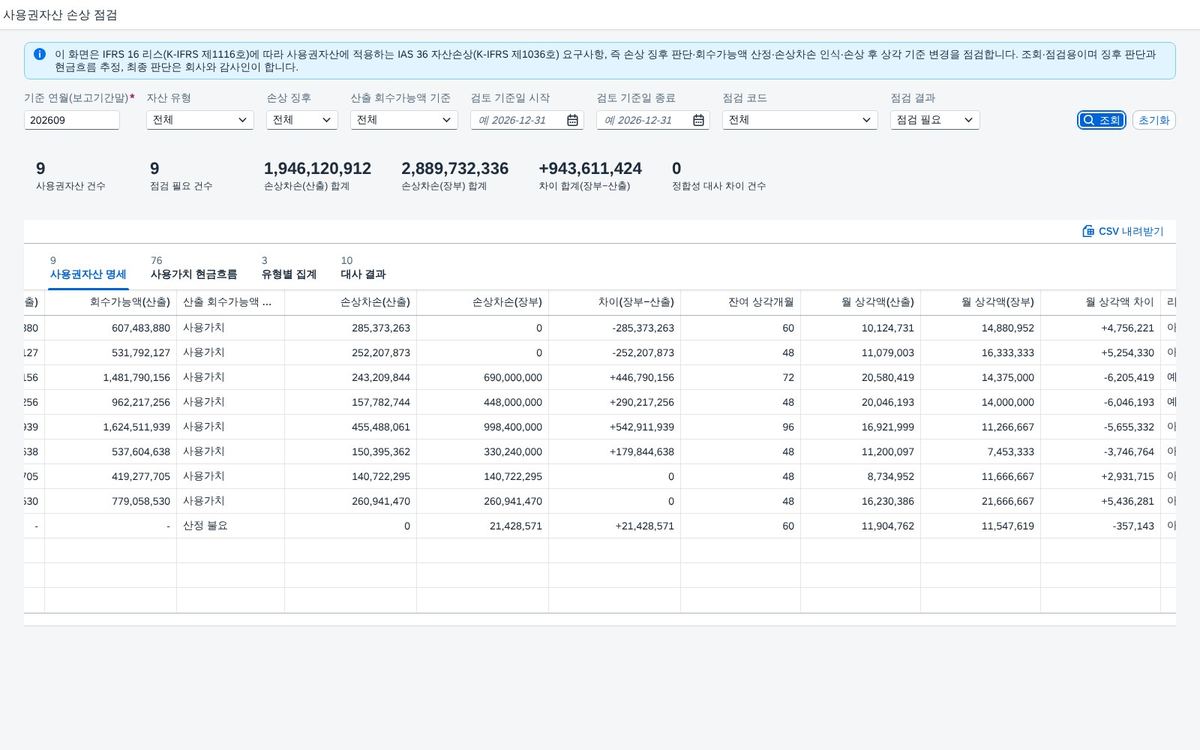
장부와 산출이 다른 칸은 값을 바로 읽을 수 있게 같은 줄에 나란히 두었습니다. 회수가능액 기준은 순공정가치·사용가치·산정 불요(징후 없음) 세 값으로 표시해 I03 이 왜 걸렸는지 눈으로 따라갈 수 있습니다.
사용가치 현금흐름 — 합계의 출처
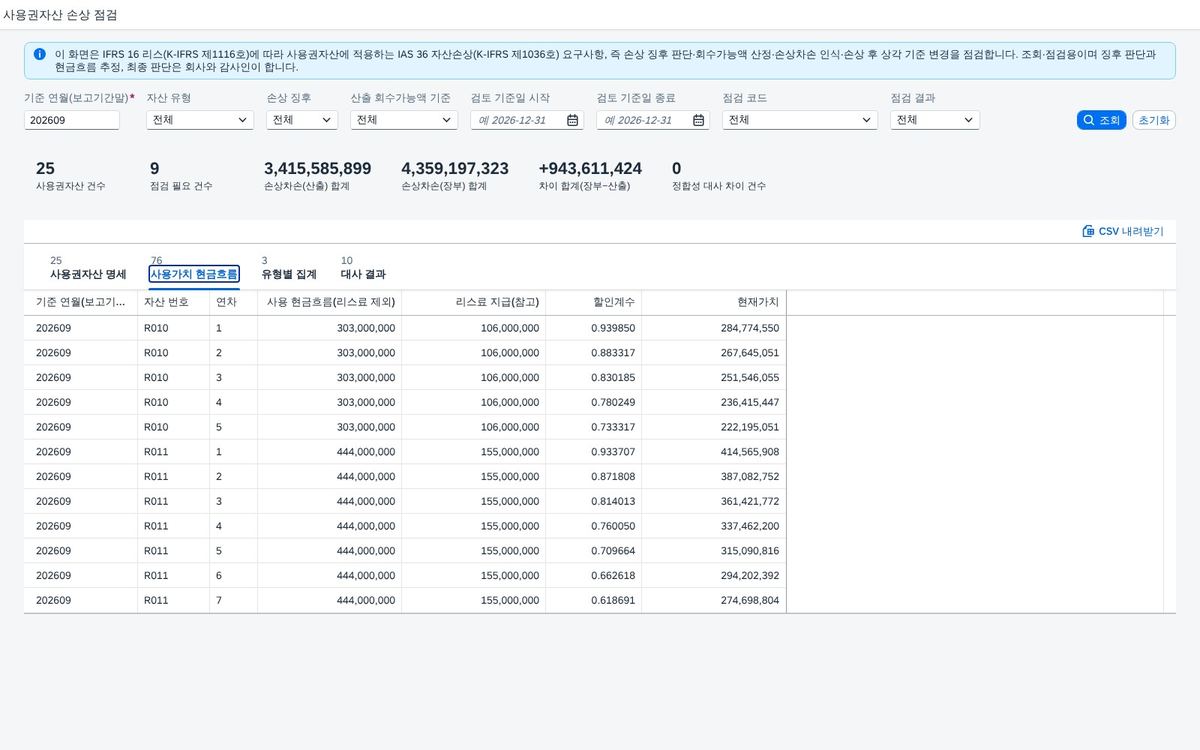
사용가치는 ‘현금흐름 × 할인계수’의 합이라, 어느 해의 어느 숫자가 들어갔는지 펼쳐 두지 않으면 설명할 수 없습니다. 리스료 지급은 참고용 열로 따로 보여 주되 합계에는 넣지 않습니다. 현재가치는 원 단위로 반올림해 대사식이 1원도 어긋나지 않도록 했습니다.
유형별 집계 — 건물·차량·설비
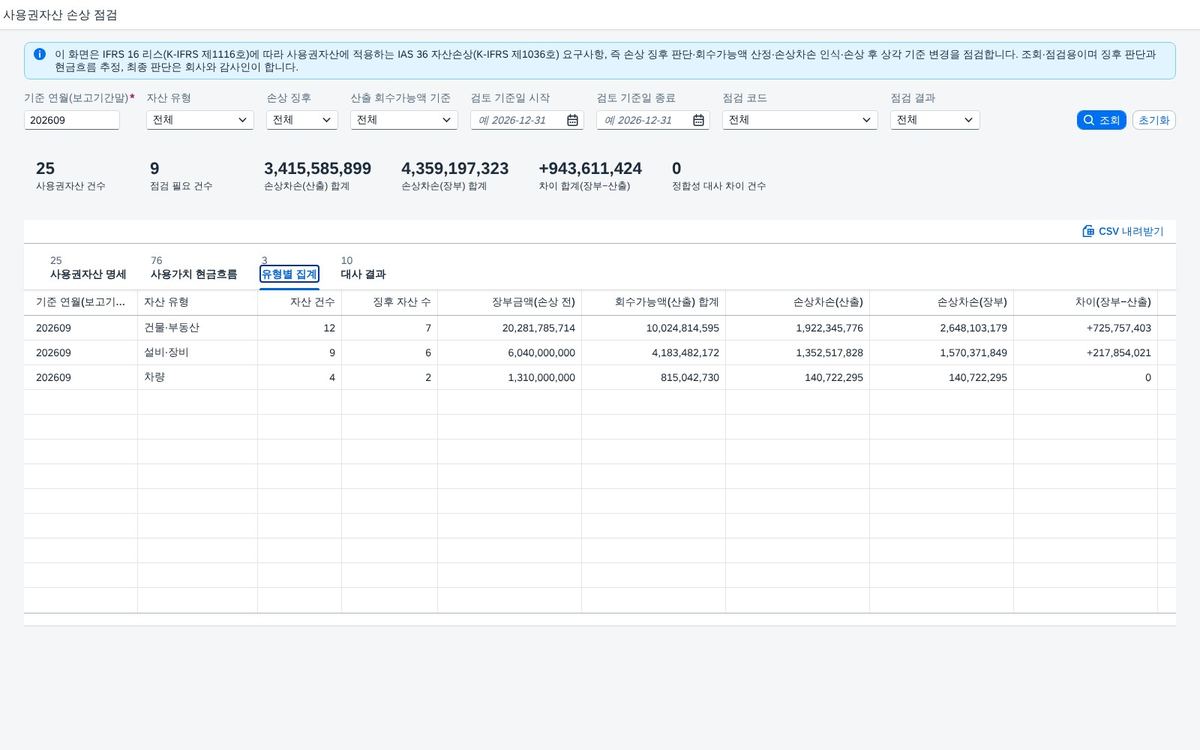
합계를 유형으로 묶어 보면 차이가 어디에 몰려 있는지가 보입니다. 이 자료에서는 건물에서 +7.3억, 설비에서 +2.2억이 나고 차량은 차이가 없습니다. 유형별 합계는 명세 합계와 같아야 해서 대사 06 으로 매번 확인합니다.
대사 결과 — 정합성과 장부 점검 분리
데모를 신청하신 고객께 공개되는 내용입니다
CDS 뷰 구성, 데이터 모델, 점검 · 산출 규칙처럼 실제 구현에 가까운 상세 설계는 이 앱의 데모를 신청하신 고객께만 보여 드리고 있습니다. 양해 부탁드립니다.
데모를 신청해 주시면 확인 후 바로 열람할 수 있도록 열어 드리고, 이미 신청하셨다면 신청하신 Google 계정으로 로그인하시면 이 자리에 내용이 표시됩니다.
자산 상세 — 한 건을 끝까지
데모를 신청하신 고객께 공개되는 내용입니다
CDS 뷰 구성, 데이터 모델, 점검 · 산출 규칙처럼 실제 구현에 가까운 상세 설계는 이 앱의 데모를 신청하신 고객께만 보여 드리고 있습니다. 양해 부탁드립니다.
데모를 신청해 주시면 확인 후 바로 열람할 수 있도록 열어 드리고, 이미 신청하셨다면 신청하신 Google 계정으로 로그인하시면 이 자리에 내용이 표시됩니다.
화면 뒤에서 일어나는 일
데모를 신청하신 고객께 공개되는 내용입니다
CDS 뷰 구성, 데이터 모델, 점검 · 산출 규칙처럼 실제 구현에 가까운 상세 설계는 이 앱의 데모를 신청하신 고객께만 보여 드리고 있습니다. 양해 부탁드립니다.
데모를 신청해 주시면 확인 후 바로 열람할 수 있도록 열어 드리고, 이미 신청하셨다면 신청하신 Google 계정으로 로그인하시면 이 자리에 내용이 표시됩니다.
점검 코드 — 위에서 아래로 먼저 걸리는 하나
| 코드 | 판정 조건 | 상태 | 사용자 조치 |
|---|---|---|---|
| I00 | 산출값과 장부값이 모두 일치 | 정상 | 조치 없음 |
| I01 | 손상 징후가 있는데 손상검사 기록이 없음 | 점검 필요 | 징후 판단 근거와 검사 수행 여부 확인 |
| I02 | 장부 사용가치를 구한 현금흐름에 리스료 지급이 포함됨 | 점검 필요 | 리스료는 리스부채로 이미 인식한 재무활동 흐름이므로 사용가치 현금흐름에서 제외했는지 확인 |
| I03 | 손상차손이 다른데 위 사유가 아님 | 점검 필요 | 순공정가치와 사용가치 중 큰 금액을 썼는지 확인 |
| I04 | 손상차손은 같은데 월 상각액이 다름 | 점검 필요 | 손상 후 장부금액을 잔여 기간에 나눠 상각 기준을 바꿨는지 확인 |
| I05 | 징후 없음으로 판단했는데 손상차손이 인식됨 | 점검 필요 | 징후 판단 기록 또는 손상차손 인식 근거 확인 |
화면은 ‘오류’나 ‘위반’으로 단정하지 않고 점검 필요로만 표시합니다. 판단은 회사와 감사인이 하고, 이 화면은 어디를 다시 보라는 신호만 줍니다.
산출 순서
데모를 신청하신 고객께 공개되는 내용입니다
CDS 뷰 구성, 데이터 모델, 점검 · 산출 규칙처럼 실제 구현에 가까운 상세 설계는 이 앱의 데모를 신청하신 고객께만 보여 드리고 있습니다. 양해 부탁드립니다.
데모를 신청해 주시면 확인 후 바로 열람할 수 있도록 열어 드리고, 이미 신청하셨다면 신청하신 Google 계정으로 로그인하시면 이 자리에 내용이 표시됩니다.
조회조건과 $filter 대응
| 조회조건 | 프로퍼티 | 연산 | 필수 | 비고 |
|---|---|---|---|---|
| 기준 연월 | Period | eq | 필수 | 모든 탭 공통 |
| 자산 유형 | AssetClass | eq | 선택 | 건물·부동산 / 차량 / 설비·장비 |
| 손상 징후 | IndYn | eq | 선택 | 예 / 아니오 |
| 산출 회수가능액 기준 | RecBasisExp | eq | 선택 | 순공정가치 / 사용가치 / 산정 불요 |
| 검토 기준일 시작·종료 | ReviewDate | ge · le · BT | 선택 | 둘 다 있으면 BT 하나, 날짜 리터럴은 datetime |
| 점검 코드 | CheckCode | eq | 선택 | I00~I05 |
| 점검 결과 | CheckStatus | eq | 선택 | 정상 / 점검 필요 |
현금흐름·유형별 집계·대사 결과 탭은 기준 연월만 조건으로 걸립니다. 정렬은 컬럼 머리글이 $orderby 로, 총건수는 $inlinecount 로 전달됩니다.
파일 구성
데모를 신청하신 고객께 공개되는 내용입니다
CDS 뷰 구성, 데이터 모델, 점검 · 산출 규칙처럼 실제 구현에 가까운 상세 설계는 이 앱의 데모를 신청하신 고객께만 보여 드리고 있습니다. 양해 부탁드립니다.
데모를 신청해 주시면 확인 후 바로 열람할 수 있도록 열어 드리고, 이미 신청하셨다면 신청하신 Google 계정으로 로그인하시면 이 자리에 내용이 표시됩니다.
SAP 표준 기능 확장 포인트
이 앱은 SAP 표준을 대체하지 않습니다. 장부를 만드는 일은 표준이 하고, 그 장부가 손상 요구사항과 맞는지 조회·점검하는 자리만 이어 붙이는 쪽으로 만들었습니다. 어디까지가 표준이고 어디서부터 이 앱인지를 먼저 적습니다.
표준으로 되는 것과 안 되는 것
| 하고 싶은 일 | SAP 표준 | 표준에서 걸리는 자리 | 이 앱이 하는 일 |
|---|---|---|---|
| 자산별 취득원가·상각누계 확인 | AW01N · AS03 | 자산 한 건씩 열어 보는 구조라 25건을 한 번에 견주기 어렵습니다 | 자산 값을 한 표에 모아 산출값과 나란히 둡니다 |
| 손상차손 전기 | ABAA(비계획 상각) | 전기는 하지만 그 금액이 회수가능액에서 나왔는지는 검증하지 않습니다 | 회수가능액을 다시 구해 전기 금액과 견줍니다 |
| 상각 실행 | AFAB | 손상 후 잔여 기간 상각액이 바뀌었는지는 사람이 확인합니다 | 손상 후 월 상각액을 산출해 I04 로 대조합니다 |
| 자산 이력 대사 | S_ALR_87011963 | 기초·증감·기말은 보이지만 손상 요구사항 관점의 점검은 없습니다 | 같은 장부금액을 대사 01 로 맞춰 봅니다 |
| 사용가치 계산 | — | 표준에 없습니다. 보통 엑셀로 만듭니다 | 연차별 현금흐름·할인계수·현재가치를 펼쳐 합계를 검산합니다 |
| 손상검사 수행 기록 | — | 징후와 검사 수행 여부를 함께 점검하는 표준 화면이 없습니다 | I01·I05 로 징후와 검사 기록의 어긋남을 잡습니다 |
T-code 별 연계 지점
운영에 올릴 때 “기존 거래를 없애야 하느냐”는 질문이 꼭 나옵니다. 대부분 없애지 않고 둡니다 — 전기와 감사 대응은 표준 거래가 맡는 편이 안전하고, 이 앱은 그 앞에서 점검만 합니다.
| T-code | 이름 | 연계 |
|---|---|---|
AW01N | 자산 탐색기 | 사용권자산의 취득원가·상각누계·비계획 상각을 자산별로 확인하고 이 화면의 장부금액과 맞춰 봅니다. |
AS03 | 자산 마스터 조회 | 자산 유형·상각 개시일·내용연수 등 마스터 정보를 확인합니다. 잔여 상각개월의 기준이 됩니다. |
AFAB | 감가상각 실행 | 손상 후 월 상각액이 전기되는 기간 처리와 맞춰 봅니다. |
ABAA | 비계획 상각 전기 | 손상차손을 비계획 상각으로 전기한 내역을 확인하고 장부 손상차손과 대조합니다. |
S_ALR_87011963 | 자산 이력 시트 | 기초·증감·기말 이력을 이 화면의 장부금액과 대사합니다. |
리스 계약을 별도 리스 회계 기능으로 관리하는 경우의 전용 거래는 환경에 따라 달라 확인 필요입니다. 이 글은 사용권자산이 자산 서브원장의 자산으로 관리되는 경우를 기준으로 합니다.
기준서 요구사항과 이 앱의 대응
| 기준서 | 요구사항 | 대응 기능 | 원천 데이터 | 비고 |
|---|---|---|---|---|
| IFRS 16 리스(K-IFRS 제1116호) | 사용권자산의 손상은 IAS 36 에 따라 판단 | 징후 자산 선별, 손상차손 재계산 | 자산 마스터·자산 값 | 사용권자산을 자산 단위로 확인 |
| IAS 36 자산손상(K-IFRS 제1036호) | 손상 징후 평가 | 징후 칸과 손상검사 실시 여부 점검(I01·I05) | 자산 마스터, 회사 판단 기록 | 징후 판단은 회사가 입력 |
| IAS 36 | 회수가능액은 순공정가치와 사용가치 중 큰 금액 | 회수가능액 산출(I03) | 공정가치 평가 기록, 현금흐름 추정 | 현금창출단위 단위 검사는 확인 필요 |
| IAS 36 | 사용가치 현금흐름에서 재무활동 흐름 제외 | 리스료 지급 제외 여부 점검(I02) | 리스료 지급 계획, 현금흐름 추정 | 회사 정책·감사인 의견 확인 필요 |
| IAS 36 | 손상 후 상각액은 수정된 장부금액을 잔여 기간에 배분 | 손상차손·월 상각액 비교(I03·I04) | 자산 값, 상각 영역 |
확장 포인트 — 운영에서 실제로 손대는 자리
| 자리 | 손대는 일 | 난이도 |
|---|---|---|
| 평가 기록 원천 | 순공정가치·할인율·연차별 현금흐름을 담을 회사 테이블 또는 평가 도구 연결 | 중 — 입력 책임자 합의가 먼저 |
| 징후 판단 필드 | 징후 여부와 검사 수행 여부를 자산 마스터 확장 필드 또는 별도 테이블에 보관 | 중 |
| 현금창출단위 | 독립 현금흐름이 없는 자산을 묶는 단위가 있다면 그 키를 점검 단위로 올림 | 상 — 확인 필요 |
| 장부 손상차손 원천 | 비계획 상각 누계의 증가분을 기간별로 읽는 방식 | 중 — 환경별 확인 필요 |
| 권한 | 회사코드·자산 유형별 조회 권한을 CDS 접근 제어로 부여 | 하 |
CDS 구성
데모를 신청하신 고객께 공개되는 내용입니다
CDS 뷰 구성, 데이터 모델, 점검 · 산출 규칙처럼 실제 구현에 가까운 상세 설계는 이 앱의 데모를 신청하신 고객께만 보여 드리고 있습니다. 양해 부탁드립니다.
데모를 신청해 주시면 확인 후 바로 열람할 수 있도록 열어 드리고, 이미 신청하셨다면 신청하신 Google 계정으로 로그인하시면 이 자리에 내용이 표시됩니다.
자주 묻는 질문
도입 상담과 검토 자리에서 자주 나오는 질문을 네 묶음으로 정리했습니다.
숫자와 산식
회수가능액은 어떻게 정합니까?
순공정가치와 사용가치 중 큰 금액입니다. 순공정가치는 공정가치에서 처분부대원가를 뺀 값이고, 사용가치는 연차별 현금흐름에 할인계수를 곱해 더한 값입니다. 이 앱은 두 값을 모두 구한 뒤 큰 쪽을 고르고, 같으면 사용가치로 표시합니다.
모든 자산의 회수가능액을 구합니까?
아닙니다. 손상 징후가 있는 자산만 구합니다. 징후가 없으면 회수가능액 기준은 ‘산정 불요’로 표시되고 손상차손은 0 입니다. 징후 판단 자체는 회사가 입력한 값을 그대로 씁니다.
사용가치에서 리스료 지급을 빼는 이유는 무엇입니까?
리스료 지급은 이미 리스부채로 인식한 재무활동 성격의 현금흐름이기 때문에, 사용권자산을 쓰며 생기는 영업 현금흐름에는 넣지 않는 것으로 점검합니다. 다만 리스부채를 함께 비교하는 방식을 쓰는 회사도 있으므로 회사 정책과 감사인 의견을 따라 확인해야 합니다. 이 앱은 기준을 단정하지 않고 I02 로 ‘혼입 여부’만 알려 줍니다.
할인계수는 어떻게 계산합니까?
1 ÷ (1 + 세전 할인율)연차 를 소수 여섯 자리로 둔 값입니다. 현재가치는 현금흐름에 할인계수를 곱해 원 단위로 반올림합니다. 행마다 반올림하고 합계는 반올림된 행의 합이라, 화면의 합계와 대사식이 1원도 어긋나지 않습니다.
손상차손은 어떻게 계산합니까?
장부금액에서 회수가능액을 뺀 값이고 0 미만이면 0 입니다. 장부금액은 취득원가에서 상각누계액과 손상누계액(전기말)을 뺀 값입니다.
손상 후 월 상각액은 어떻게 구합니까?
손상 후 장부금액, 즉 장부금액에서 손상차손을 뺀 값을 잔여 상각개월로 나눕니다. 손상차손을 인식하고도 상각액을 예전 그대로 두면 장부 월 상각액이 산출보다 커져 I04 로 걸립니다.
검증용 샘플에서 차이가 +9.4억인 이유는 무엇입니까?
장부 손상차손 합계가 산출보다 많기 때문입니다. 건물에서 +7.3억, 설비에서 +2.2억이 나고 차량은 차이가 없습니다. 이 숫자는 샘플에 의도적으로 넣은 예외 9건에서 나온 것이며 실제 고객사의 금액이 아닙니다.
화면과 조작
점검 필요로 나온 자산은 오류입니까?
아닙니다. 이 화면은 분류·집계·대조를 돕는 점검 도구이며 최종 판단은 회사와 감사인이 합니다. 점검 필요는 장부 근거를 다시 확인하라는 뜻입니다.
점검 코드가 여러 개 해당하면 어떻게 나옵니까?
I01 → I02 → I03 → I04 → I05 순서로 보고 먼저 걸리는 하나만 붙입니다. 하나를 해결한 뒤 다시 조회하면 다음 사유가 드러날 수 있습니다.
조회조건은 어떻게 서비스에 전달됩니까?
각 조건이 sap.ui.model.Filter 로 만들어져 $filter 로 전달됩니다. 검토 기준일의 시작·종료가 둘 다 있으면 BT 하나로 묶습니다. ‘전체’를 고르면 그 조건은 만들지 않습니다.
탭마다 조건이 다릅니까?
사용권자산 명세만 모든 조건을 받고, 사용가치 현금흐름·유형별 집계·대사 결과 탭은 기준 연월만 받습니다. 대사 결과를 조건과 상관없이 같은 기준으로 보기 위해서입니다.
CSV 로 내려받을 수 있습니까?
네. 지금 보고 있는 탭의 조회 결과를 UTF-8 BOM CSV 로 내려받습니다. 엑셀에서 한글이 깨지지 않도록 BOM 을 붙였습니다.
서비스가 응답하지 않으면 어떻게 됩니까?
오류 처리기가 메타데이터 로드 실패, 요청 실패, 빈 응답을 구분해 사용자 메시지로 안내합니다. 샘플 데이터로 조용히 대체하지 않습니다.
기준서와 범위
이 화면의 적용 시기와 범위는 어떻게 됩니까?
IFRS 16 과 IAS 36 은 이미 적용 중인 기준서이며 이 화면은 신규 시행 대응이 아니라 기존 요구사항의 점검입니다. 개정 시행일이나 경과규정은 다루지 않으며 원문 확인 후 판단해야 합니다.
여러 자산이 함께 현금을 만들 때도 됩니까?
이 화면은 자산 단위로 단순화했습니다. 자산이 독립적인 현금흐름을 만들지 못하면 현금창출단위 기준으로 손상검사를 해야 하며, 그 경우 입력값 구성은 확인 필요입니다.
영업권이나 공통자산 배분도 다룹니까?
다루지 않습니다. 사용권자산 단독 점검에 한정했습니다. 공통자산이나 영업권이 걸린 단위의 손상검사는 별도 판단이 필요합니다.
손상차손환입은 점검합니까?
이 버전은 손상 인식과 손상 후 상각만 봅니다. 환입 요건과 한도 계산은 포함하지 않았으며 필요하면 확장 대상입니다.
감사인에게 어떤 자료를 줄 수 있습니까?
자산별 상세(장부금액부터 회수가능액·손상차손·월 상각액), 연차별 현금흐름과 할인계수·현재가치, 대사 결과 표입니다. 모두 CSV 로 내려받을 수 있습니다. 징후 판단과 현금흐름 추정의 근거 문서는 별도로 갖춰야 합니다.
도입과 운영
SAP 표준 화면만으로는 안 됩니까?
자산 값 확인과 손상차손 전기는 표준 거래로 됩니다. 다만 회수가능액을 다시 구해 전기 금액과 견주는 일, 손상검사 기록의 누락을 찾는 일은 표준에 없어 보통 엑셀로 합니다. 이 앱은 그 엑셀 단계를 대체합니다.
입력값(공정가치·할인율·현금흐름)은 어디서 가져옵니까?
SAP 표준 필드에 없는 값이라 회사가 입력한 평가 기록이 원천입니다. 이 사례에서는 검증용 샘플이고, 운영에서는 평가 기록을 담을 테이블 또는 평가 도구 연결이 필요합니다. 원천 위치는 확인 필요입니다.
유지보수는 무엇을 하게 됩니까?
정기적으로 손이 가는 곳은 평가 입력값과 징후 기록입니다. 판정 로직은 코드 여섯 개를 한 곳에서 정의해 두어 기준서 해석이 바뀌어도 한 곳만 고칩니다.
S/4HANA 와 ECC 모두 됩니까?
원천 테이블 구성이 다릅니다. S/4HANA 에서는 연도별 값 테이블이 호환 뷰일 수 있어 비계획 상각 누계를 읽는 방식을 확인해야 합니다. ECC 는 테이블을 직접 읽는 방식이 됩니다. 어느 쪽이든 서비스 계약(엔티티셋 4개)은 같아 화면은 바뀌지 않습니다.
숫자가 기존 엑셀과 다르면 어떻게 확인합니까?
순서가 있습니다. ① 기준 연월과 자산 범위가 같은지, ② 징후 여부 입력이 같은지, ③ 사용가치에 리스료가 들어갔는지, ④ 할인계수 자릿수와 반올림 방식이 같은지 봅니다. 대부분 ③과 ④에서 갈립니다.
데모는 어디서 볼 수 있습니까?
왼쪽 ‘데모 열기’로 열 수 있습니다. 로그인이 필요한 환경이면 문의하기로 요청해 주세요. 샘플 데이터로 동작합니다.