 PGB&CompanyTech Blog
SAP 차입금 실효금리 현황 — 표면 금리 말고 실제로 내는 이자율
표면 금리에 수수료와 부대비용을 얹어 실제 부담 이자율을 계산하고, 차입 건별로 비교하는 화면입니다.
금리 3%로 빌렸다고 실제로 3%만 내는 것은 아닙니다. 취급 수수료, 약정 수수료, 담보 설정비가 붙으면 실제 부담은 그보다 높습니다.
표면 금리만 비교하면 어느 차입이 유리한지 잘못 판단합니다. 수수료가 적은 4% 대출이 수수료가 많은 3.5% 대출보다 쌀 수 있습니다. 실효금리로 환산해 비교하도록 OpenUI5 화면으로 확장한 것이 이 앱입니다. 실제 구동 화면 2종을 함께 공개합니다.
SAP 표준 기능을 그대로 이어받은 부분
- 차입 거래 — 금융기관과 거래번호
- 금융상품 — 상품 유형과 차입 과목
- 표면 금리 — 계약상 명시 이자율
- 부대비용 — 취급·약정 수수료 등
- 기간 — 차입일과 만기일 · 차입 기간
| 항목 | 내용 |
|---|---|
| 업무 영역 | 자금(TR) · 조달 비용 분석 |
| Namespace | zui5.loanrate |
| 셸 구조 | 조회조건 영역(우측 조회·초기화) + 실효금리 테이블 |
| 화면 수 | 조회 화면 1개 + 상세 |
| 데이터 | 실효금리 32건 |
| 성격 | 조회형(Read-Only) — 차입 등록은 표준이 담당 |
| UI 테마 | sap_horizon 단일 적용 |
실제 화면 2종 둘러보기
회사코드·기간·금융기관으로 조회하면 차입 건별 금리가 나옵니다 → 표면 금리와 실효금리를 비교하고 → 조달 비용이 높은 건을 가려냅니다.
아래는 실제로 앱을 실행해 기능을 눌러 가며 캡처한 화면입니다. 이미지를 클릭하면 원본 크기로 확대됩니다.
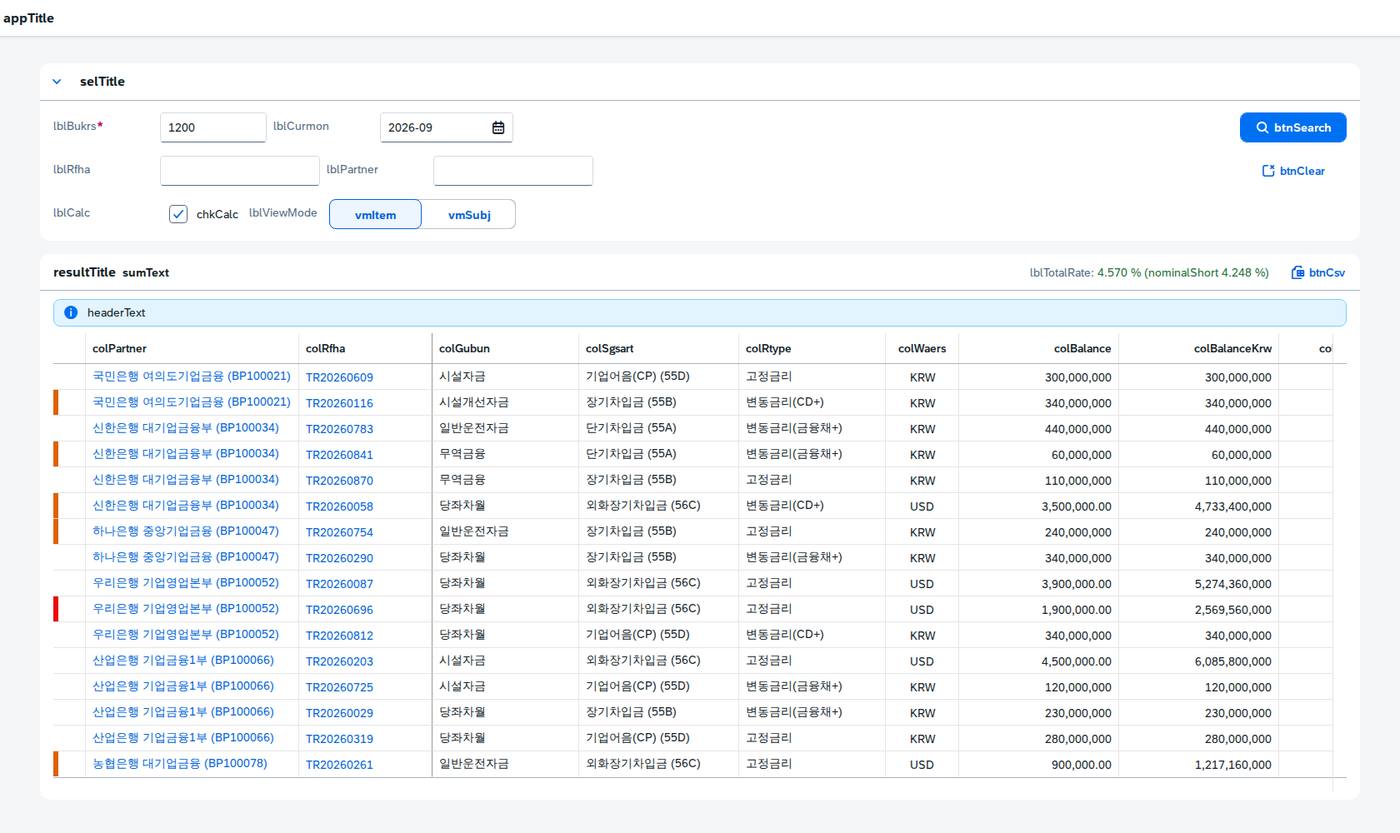
조작 방법
- 회사코드를 고릅니다.
- 기간을 차입 기준으로 지정합니다.
- 금융기관이나 금융상품으로 범위를 좁힙니다.
- 조회조건 입력필드에서 값을 바꾸거나 Enter 를 누르면 즉시 조회됩니다.
- 표면 금리와 실효금리의 차이를 봅니다.
- 차이가 큰 건은 부대비용이 많은 것입니다.
- 금융기관별로 비교해 조달 조건을 협상 자료로 씁니다.
- 결과는 CSV 다운로드로 내려받습니다.
실효금리 산식
실제로 쓴 금액 대비 실제로 낸 비용의 비율입니다.
총 부담액 = 이자 + 부대비용
실효금리 = 총 부담액 ÷ 실수령액 × (365 ÷ 차입일수) × 100

실수령액 = 차입금액 − 선취 수수료

차이 = 실효금리 − 표면 금리
  차이가 클수록 부대비용 부담이 큼

선취 수수료는 실수령액을 줄여 실효금리를 더 끌어올림
선취 수수료가 실효금리를 더 올리는 이유
100억을 빌리며 수수료 1억을 먼저 떼면 손에 쥐는 것은 99억입니다. 그런데 이자는 100억 기준으로 냅니다. 분모가 줄고 분자가 늘어 실효금리는 단순히 수수료율을 더한 것보다 높아집니다.
부대비용 4종
| 항목 | 내용 | 반영 방식 |
|---|---|---|
| 취급 수수료 | 차입 실행 시 일회성 | 선취 — 실수령액 감소 |
| 약정 수수료 | 한도 미사용분에 부과 | 기간 중 발생 |
| 담보 설정비 | 근저당 설정 등 | 선취 또는 별도 지출 |
| 중도상환 수수료 | 조기 상환 시 | 상환 시점 발생 |
조회조건
| 필드 | 필수 | 설명 |
|---|---|---|
| 회사코드 | 필수 | 대상 법인 |
| 기간 | 필수 | 차입일 또는 기준일 |
| 금융기관 | 선택 | 차입처 |
| 금융상품 | 선택 | 상품 유형 |
| 차입통화 | 선택 | KRW / USD 등 |
| 실효금리 범위 | 선택 | 고금리 건 추출 |
결과 컬럼
| 컬럼 | 의미 · 표시 |
|---|---|
| 금융기관 | 차입처 |
| 거래번호 | 차입 계약 식별 |
| 금융상품 · 차입과목 | 상품과 계정 |
| 차입일 · 만기일 | 계약 기간 |
| 차입일수 | 기간 환산 기준 |
| 차입통화 · 차입금액 | 원금 |
| 표면 금리 | 계약상 이자율 |
| 부대비용 | 수수료 등 합계 |
| 실효금리 | 실제 부담 이자율 |
| 차이 | 실효 − 표면. 클수록 경고 색 |
SAP 표준 기능 매핑
| 표준 | 역할 | 이 화면에서의 확장 |
|---|---|---|
TPM10 | 금융거래 조회 | 차입 정보 원천 |
VTBFHA · VTBFHAPO | 거래 헤더와 조건 | 금리와 금액 |
VTBZV | 지급 흐름 | 이자와 수수료 흐름 |
BNKA | 은행 마스터 | 금융기관 명칭 |
도입 시 확인이 필요한 부분
부대비용을 어디까지 포함할지 기준이 필요합니다. 담보 설정비처럼 별도 전표로 나가는 항목은 차입 건과 연결이 끊겨 있어 수동으로 묶어야 할 수 있습니다. 포함 범위가 일관되지 않으면 건별 비교가 성립하지 않습니다.
참고 CDS 뷰
@AbapCatalog.sqlViewName: 'ZCLOANRATE'
@EndUserText.label: '차입금 실효금리 (Z)'
define view Z_C_LOAN_EFFECTIVE_RATE
  as select from vtbfha as Deal
    left outer join vtbfhapo as Cond on Deal.rfha  = Cond.rfha
                                   and Deal.bukrs = Cond.bukrs
    left outer join bnka     as Bank on Deal.hbkid = Bank.bankl
{
  key Deal.bukrs,
  key Deal.rfha  as DealNo,
      Bank.banka   as BankName,
      Deal.sfhaart as ProductType,
      Deal.dblfz   as StartDate,
      Deal.delfz   as MaturityDate,
      Deal.wgschft as Currency,
      Cond.pkond   as NominalRate
      // 부대비용은 VTBZV 의 수수료 흐름에서 집계
      // 실효금리 = (이자 + 부대비용) ÷ 실수령액 × 365 ÷ 차입일수 × 100
}
매핑 이해를 돕기 위한 참고용 설계입니다. 실제 도입 시에는 운영 환경 설정과 릴리즈에 맞춰 조정합니다.
OpenUI5 구성
| 기능 | 사용 컨트롤 |
|---|---|
| 화면 골격 | sap.m.Page + 조회조건 영역 · 금리 테이블 |
| 조회조건 | sap.m.Select · sap.m.DatePicker · sap.m.Input — 우측 끝에 조회·초기화 |
| 이벤트 | 모든 버튼이 onPAI 단일 진입점, fcCode 로 분기 |
| 금리 테이블 | sap.ui.table.Table — 실효금리순 정렬 |
| 금리 표시 | sap.m.ObjectNumber — 소수점 둘째 자리 |
| 차이 표시 | sap.m.ObjectStatus — 구간별 색 |
차이를 별도 열로 두는 이유
실효금리만 있으면 그 수치가 높은 것이 금리 탓인지 수수료 탓인지 알 수 없습니다. 표면 금리와의 차이를 열로 두면 부대비용 부담이 바로 드러나고, 금융기관과 협상할 때 어느 항목을 줄여야 할지 정해집니다.
파일 구성
| 경로 | 역할 |
|---|---|
manifest.json | 앱 디스크립터 — 앱 ID(zui5.loanrate) · ko 로케일 |
view/Main.view.xml | 조회조건과 금리 테이블 |
controller/Main.controller.js | 조회 · 실효금리 계산 · CSV |
model/ModelMock.js | localdata JSON 읽기(Promise) |
js/formatter.js | 금액 · 금리 · 차이 색 포맷터 |
localdata/loanrate.json | 실효금리 32건 |
검증 결과
| 검증 항목 | 결과 |
|---|---|
| 실효금리 ≥ 표면 금리 (전 건) | 통과 |
| 차이 = 실효금리 − 표면 금리 | 통과 |
| 부대비용이 0이면 실효금리 ≈ 표면 금리 | 통과 |
| 차입일수 = 만기일 − 차입일 | 통과 |
| 금융기관 코드가 있으면 명칭도 존재 | 통과 |
| XML · JSON 전체 파싱 | 오류 0건 |
| 화면 렌더링 — 실브라우저 조회 후 캡처 | 2/2 |
| 테마 런타임 확인 | sap_horizon |
자주 묻는 질문
실효금리가 표면 금리보다 낮을 수 있나요?
보통은 없습니다. 다만 금리 우대나 이자 환급이 있으면 낮아질 수 있어 그런 항목도 부대비용에 음수로 반영해야 정확합니다.
단기 차입은 왜 실효금리가 크게 뛰나요?
수수료가 일회성인데 기간이 짧아 연율로 환산하면 크게 부풀기 때문입니다. 3개월짜리에 붙은 수수료가 연 기준으로는 네 배로 계산됩니다.
금융기관 비교에 쓸 수 있나요?
그것이 주된 용도입니다. 표면 금리만 비교하면 수수료가 숨어 있어 실제로 싼 곳을 고르지 못합니다.
SAP 표준 기능과 어떻게 이어지나요?
차입 조건과 수수료 흐름은 표준 TR 에 있습니다. 이 화면은 그것을 모아 실효금리로 환산하고 표면 금리와 나란히 비교하게 하는 확장입니다.